
Frankreichs Staatsverschuldung im Blick der Investoren
Zunehmende politische Unsicherheit und ein wenig ambitionierter Konsolidierungskurs haben den Druck auf französische Staatsanleihen erhöht. Ein Zahlungsausfall erscheint dennoch sehr unwahrscheinlich. Die aktuelle Verschuldungssituation ist tragbar, eine längerfristige Fortsetzung des bisherigen Verschuldungspfads jedoch nicht.
Der Renditeaufschlag französischer Staatsanleihen, sogenannter OATs, gegenüber deutschen Bundesanleihen ist im September auf den höchsten Stand seit der Eurokrise gestiegen. Zuletzt hat sich die Ausweitung der französischen Renditen noch einmal beschleunigt.
Ursächlich ist vor allem die Sorge der Investoren, dass die beginnenden Budgetverhandlungen aufgrund politischer Beharrungskräfte vor den anstehenden Präsidentschaftswahlen keine nennenswerte Konsolidierung vorsehen. Aufkommende Schülerproteste haben diese Sorgen zusätzlich geschürt.
Die französische Schuldenlast im Verhältnis zum Bruttoinlandsprodukt liegt inzwischen auf einem vergleichbaren Niveau wie in den USA. Gleichzeitig belastet das zuletzt schwache Wirtschaftswachstum den weiteren Schuldenpfad. Eine Konsolidierung des französischen Staatshaushalts wird daher zunehmend wichtiger.
Abbildung 1: Aufschlag französischer Staatsanleihen (OATs) über deutsche Bundesanleihen mit 10-jähriger Laufzeit
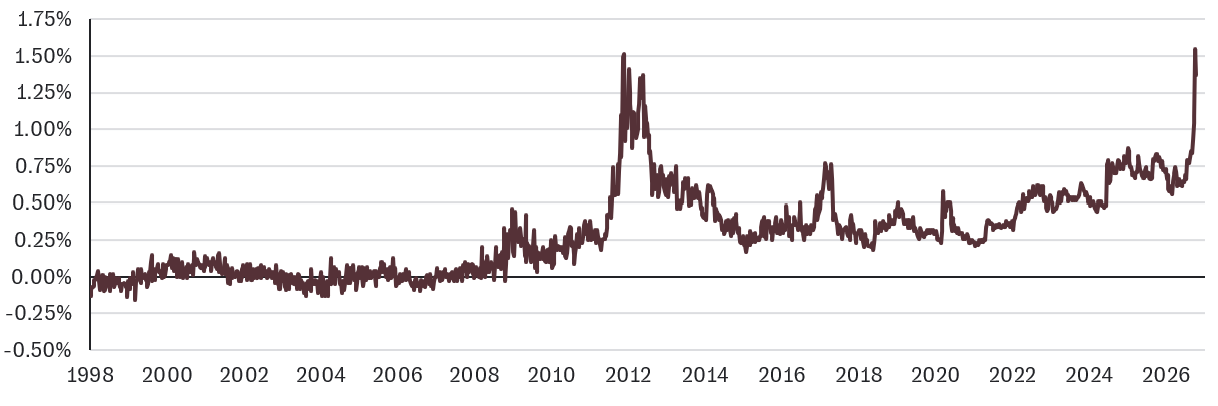
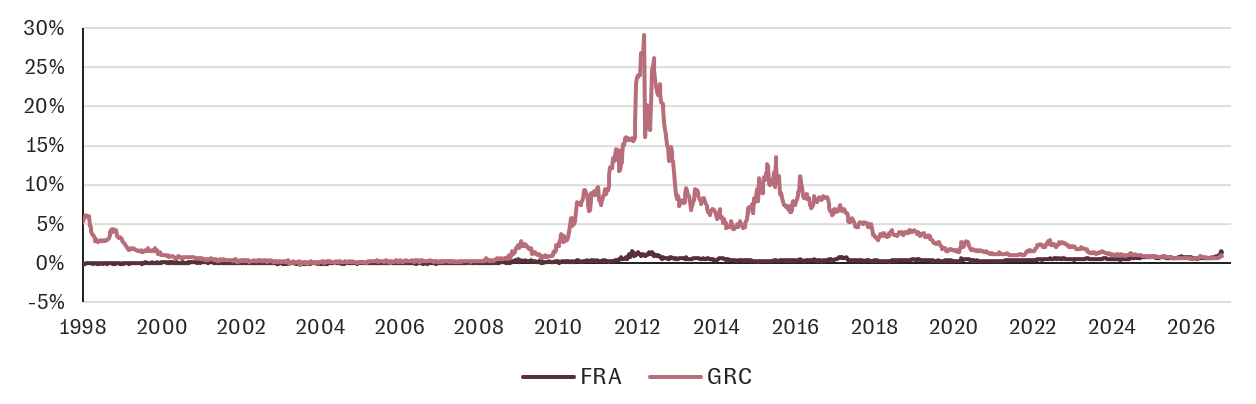
Abbildung 2: Aufschlag ausgewählter Staatsanleihen über deutsche Bundesanleihen mit 10-jähriger Laufzeit
Zahlungsausfall unwahrscheinlich, aber Zweifel an der Kreditqualität
Ein Zahlungsausfall Frankreichs erscheint sehr unwahrscheinlich. Die durchschnittliche Laufzeit französischer Staatsanleihen liegt bei mehr als acht Jahren. Nur ein relativ kleiner Teil muss bis Ende 2027 zu höheren Zinsen refinanziert werden.
Auch die aktuell geforderten Renditeaufschläge liegen weit unterhalb der Krisenhöchststände des Jahres 2012. Damals erreichten die Aufschläge in Griechenland mehr als 30 Prozentpunkte und in Portugal mehr als zwölf Prozentpunkte.
Investoren äußern allerdings zunehmend Zweifel an der Kreditqualität Frankreichs. Das Land verfügt über ein Rating von „A+“, seine Staatsanleihen werden am Markt derzeit jedoch auf Renditeniveaus gehandelt, die eher einem Rating von „BBB-“ entsprechen. Frankreich wird damit momentan schlechter behandelt als Italien („BBB+“), Griechenland („BBB“) oder Portugal („A+“).
Der Europäischen Zentralbank stehen grundsätzlich mehrere unterstützende Instrumente zur Verfügung. Eine Beendigung des Quantitative Tightening (QT) würde allen Ländern zugutekommen und könnte am wahrscheinlichsten zum Einsatz kommen. Das Transmission Protection Instrument (TPI) kann nur im Falle einer Beeinträchtigung der Geldpolitik aufgrund von Marktturbulenzen im Euroraum ausgelöst werden. Outright Monetary Transactions (OMT) zugunsten eines einzelnen Eurolandes erfordern eine begleitende Rettungsmaßnahme durch den Europäischen Stabilitätsmechanismus ESM.
Französische Unternehmen vergleichsweise solide aufgestellt
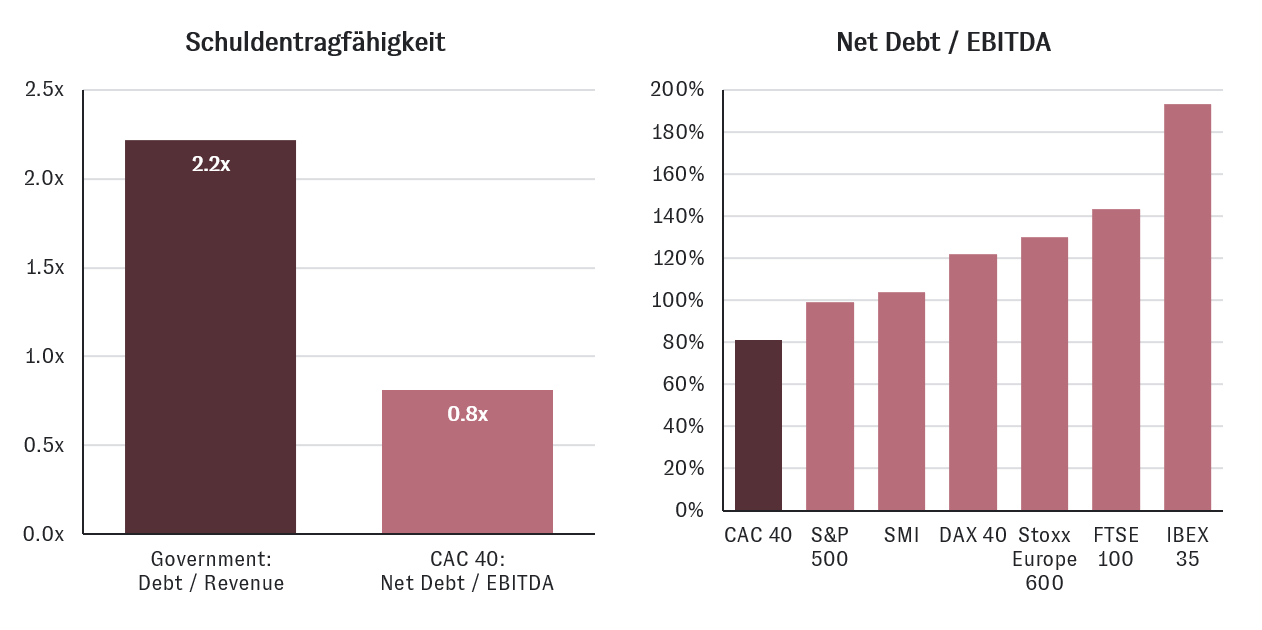
Französische Unternehmen, gemessen am CAC 40, erzielen im Verhältnis zu ihren Schulden höhere Erträge als der französische Staat. Auch im Vergleich mit vielen wichtigen internationalen Aktienmärkten ist ihre Ertragskraft gegenüber der Verschuldung höher.
Wir bevorzugen daher seit Langem europäische Unternehmensanleihen gegenüber Staatsanleihen und gewichten Staatsanleihen in unseren Strategien deutlich unter. Europäische Unternehmensanleihen waren im bisherigen Jahresverlauf zudem performanter als Staatsanleihen.
Abbildung 3: Schuldentragfähigkeit frz. Unternehmen im Vergleich zum Staat und ausgewählten internationalen Aktienmärkten
Unser Fazit
Wir sehen kein Ausfallrisiko. Die aktuelle Verschuldungssituation Frankreichs ist tragbar, eine längerfristige Fortsetzung des bisherigen Verschuldungspfads jedoch nicht. Mit seiner Reaktion fordert der Markt eine Anpassung der Budgetplanung im Hinblick auf die anstehenden Wahlen.
Frankreichs Kreditqualität ist aus unserer Sicht fundamental besser als das derzeit eingepreiste Rating von BBB-. Wir erwarten daher eine Beruhigung der Situation, allerdings auf einem erhöhten Zinsniveau.
In unseren Strategien sind Staatsanleihen gegenüber Unternehmensanleihen deutlich untergewichtet. Hintergrund ist die wesentlich geringere Verschuldung der Unternehmen verglichen mit den Staaten. Gleichzeitig bieten europäische Unternehmensanleihen eine attraktivere Rendite als Staatsanleihen.
Stand: 13. Oktober 2026
Über die Autoren
Das könnte Sie auch interessieren
Auf einen Blick: Der globale Aktienmarkt setzte seinen Aufwärtstrend im 3. Quartal fort – maßgeblich getragen von den USA. Insbesondere US-Technologieunternehmen sowie Minen- und Energiewerte zählten zu den Gewinnern. Die Anleihemärkte gaben hingegen nach. Belastend auf sie wirkte der anhaltende Iran-USA-Konflikt mit einem strafferen Zinsumfeld.
Die Fed erhöhte im September erstmals seit 2023 die Leitzinsen. Ausschlaggebend waren vor allem die durch höhere Ölpreise gestiegenen Inflationsrisiken. Auch der Ausbau der KI-Infrastruktur führte bei knappen Gütern wie Halbleitern punktuell zu Preisanstiegen.
Unser Investment Manager Christian Hereth, CFA, spricht mit Citywire über die dreistufige Fondsauswahl bei AURETAS, welche Rolle KI künftig im Investmentprozess spielen wird und warum Verkäufe für ihn oft mehr über die Qualität eines Fondsmanagers verraten als Käufe. Nach welchen Kriterien wählen Sie Fonds aus? Zuerst einmal unterscheiden wir zwischen aktiven und passiven Ansätzen und […]
Die jüngste Zinsentscheidung der US-Notenbank (Fed) lag im Rahmen der Markterwartung und war bereits weitgehend in den Kursen eingepreist. Die aktuellen Fed-Dot-Plots, also die individuellen Zinsprojektionen der FOMC-Mitglieder (Federal Open Market Committee), signalisieren für 2026 noch einen weiteren Zinsschritt. Für 2027 werden hingegen keine weiteren Zinssenkungen erwartet. Der Markt preist dagegen bis Ende 2027 bereits […]
Rechtlicher Hinweis
Diese Veröffentlichung dient unter anderem als Werbemitteilung. Die in dieser Veröffentlichung enthaltenen Informationen und zum Ausdruck gebrachten Meinungen geben die Einschätzungen von AURETAS zum Zeitpunkt der Veröffentlichung wieder und können sich jederzeit ohne vorherige Ankündigung ändern. Angaben zu in die Zukunft gerichteten Aussagen spiegeln die Zukunftserwartung von AURETAS wider, können aber erheblich von den tatsächlichen Entwicklungen und Ergebnissen abweichen. Für die Richtigkeit und Vollständigkeit kann keine Gewähr übernommen werden. Der Wert jedes Investments kann sinken oder steigen und Sie erhalten möglicherweise nicht den investierten Geldbetrag zurück.
Mit dieser Veröffentlichung wird kein Angebot zum Verkauf, Kauf oder zur Zeichnung von Wertpapieren oder sonstigen Titeln unterbreitet. Die enthaltenen Informationen und Einschätzungen stellen keine Anlageberatung oder sonstige Empfehlung dar. Sie ersetzen unter anderem keine individuelle Anlageberatung.
Diese Veröffentlichung unterliegt urheber-, marken- und gewerblichen Schutzrechten. Eine Vervielfältigung, Verbreitung, Bereithaltung zum Abruf oder Online-Zugänglichmachung (Übernahme in andere Webseite) der Veröffentlichung ganz oder teilweise, in veränderter oder unveränderter Form ist nur nach vorheriger schriftlicher Zustimmung von AURETAS zulässig. Angaben zu historischen Wertentwicklungen sind kein Indikator für zukünftige Wertentwicklungen.