
AURETAS Navigator – Oktober 2026
Auf einen Blick
Der globale Aktienmarkt setzte seinen Aufwärtstrend im 3. Quartal fort - maßgeblich getragen von den USA. Insbesondere US-Technologieunternehmen sowie Minen- und Energiewerte zählten zu den Gewinnern. Die Anleihemärkte gaben hingegen nach. Belastend auf sie wirkte der anhaltende Iran-USA-Konflikt mit einem strafferen Zinsumfeld.
Die Fed erhöhte im September erstmals seit 2023 die Leitzinsen. Ausschlaggebend waren vor allem die durch höhere Ölpreise gestiegenen Inflationsrisiken. Auch der Ausbau der KI-Infrastruktur führte bei knappen Gütern wie Halbleitern punktuell zu Preisanstiegen. Am langen Ende der Zinskurve resultierte der Renditedruck insbesondere aus dem intensiven Wettbewerb um Kapital: Die Finanzierung der Investitionen der Hyperscaler in den KI-Ausbau konkurriert mit staatlichen Anleihen. Die Renditeentwicklung spiegelt damit aber auch die Stärke der Wirtschaft wider – ein wesentlicher Faktor für unsere Markteinschätzung. Sorgen um die Glaubwürdigkeit der Fed und die US-Staatsverschuldung waren hingegen keine maßgeblichen Treiber der Zinsentwicklung.
Der US-Dollar konnte leicht aufwerten und wurde durch die höheren US-Zinsen sowie das wiedergewonnene Vertrauen in die Geldpolitik gestützt.
Trotz herausfordernder Geopolitik bleibt unser fundamentales Bild für die Finanzmärkte konstruktiv. Die Konjunkturdaten in den USA und der Eurozone entwickeln sich robust, ziehen zum Teil an. Das Gewinnwachstum der Unternehmen wird durch Infrastruktur- und KI-Investitionen getrieben und durch einen Konsum gestützt, der von der Vermögenssituation der privaten Haushalte und einem robusten Arbeitsmarkt profitiert. Die weiterhin engen Spreads bei Unternehmensanleihen unterstreichen die solide Verfassung der Unternehmensbilanzen.
Zugleich sind die Aktienbewertungen trotz der Kursgewinne gesunken: Das erwartete Kurs-Gewinn-Verhältnis des US-Aktienmarktes ging von rund 22x zu Jahresbeginn auf etwa 19x zurück. In den USA, Europa und den Emerging Markets übertrafen die steigenden Gewinnerwartungen die Kurszuwächse seit Jahresbeginn. Damit hat der Aktienmarkt trotz positiver Performance die gestiegenen Ölpreis- und Zinsrisiken bepreist.
Für die weitere Aktienmarktentwicklung bleiben aus unserer Sicht die Wachstums- und Gewinnperspektiven entscheidend trotz gestiegener Zinsen. Steigende Aktienkurse und höhere Zinsen sind durchaus miteinander vereinbar, sofern Wirtschaft und Unternehmensgewinne dynamisch wachsen. Auch historisch war das Zinsniveau kein verlässlicher Indikator für die künftige Aktienmarktperformance. Die Wertentwicklung von Anleihen hingegen wird stark durch Inflations- und Zinsrisiken bestimmt.
Aus diesen Gründen halten wir an unserer Übergewichtung in Aktien fest. Auf der Zinsseite fokussieren wir uns weiterhin auf kurze Laufzeiten. Gold haben wir aufgrund der negativen Korrelation zum US-Zins seit Jahresbeginn deutlich reduziert. Strukturelle Wachstumstreiber und attraktive Bewertungen stützen weiterhin unsere Positionierung in den Emerging Markets, Infrastruktur und Private Equity.
Kurzfristig dürfte die Ölpreisentwicklung ein wesentlicher Treiber der Dynamik an den Aktien- und Anleihemärkten bleiben. Wir werden sie daher eng verfolgen. Mittelfristig erwarten wir weiterhin sinkende Ölpreise, begünstigt durch ein höheres Angebot und die zunehmende Bedeutung alternativer Energiequellen.
Insgesamt bietet unser breit diversifizierte AURETAS Anlagekompass auch in diesem geopolitisch anspruchsvollen Marktumfeld eine robuste strategische Ausrichtung, um Renditechancen gezielt zu nutzen und Risiken wirksam zu streuen. Nachfolgend beleuchten wir die zentralen Treiber und Entwicklungen an den Finanzmärkten und geben Ihnen einen vertieften Einblick in unsere Einschätzungen.
Britta Weidenbach
Managing Partner
CIO, Head of Asset Management
Unser Blick zurück
Aktien setzen Aufwärtstrend fort. Anleihen unter Druck.
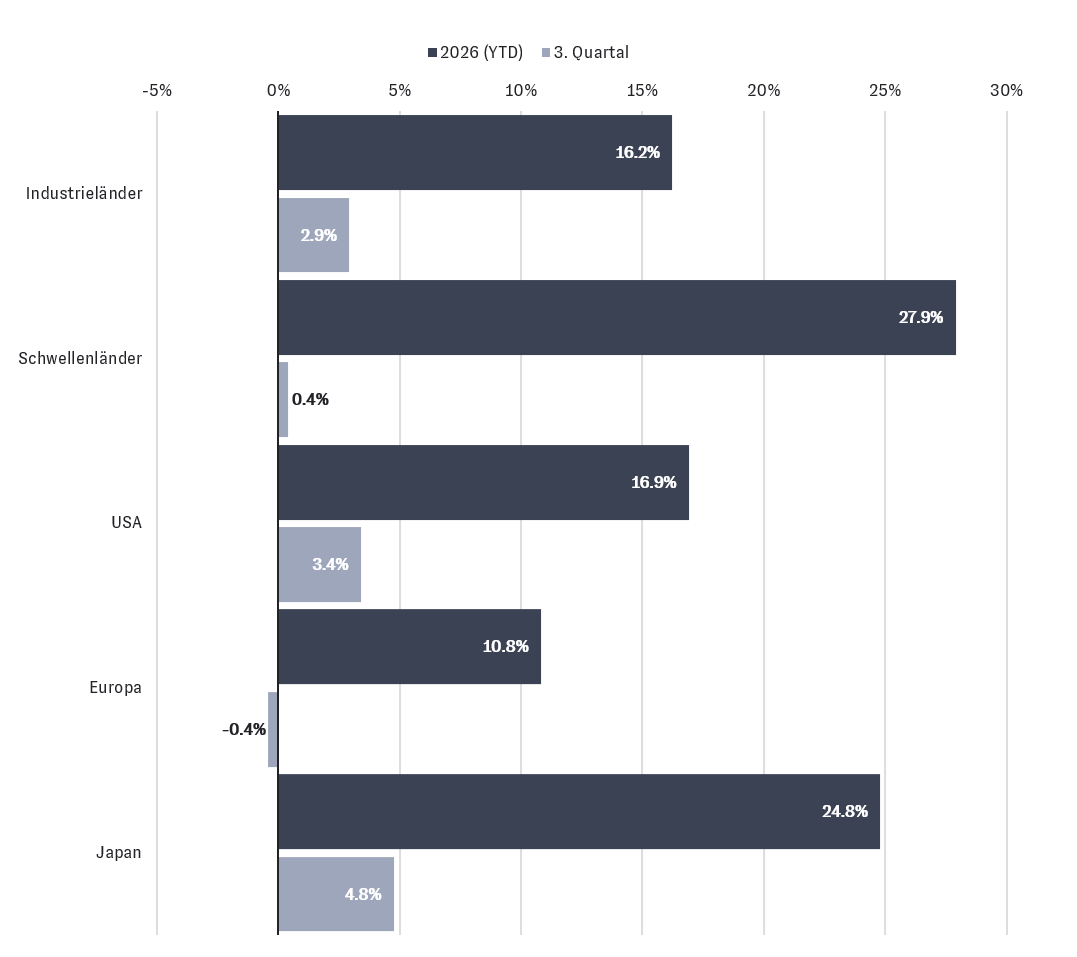
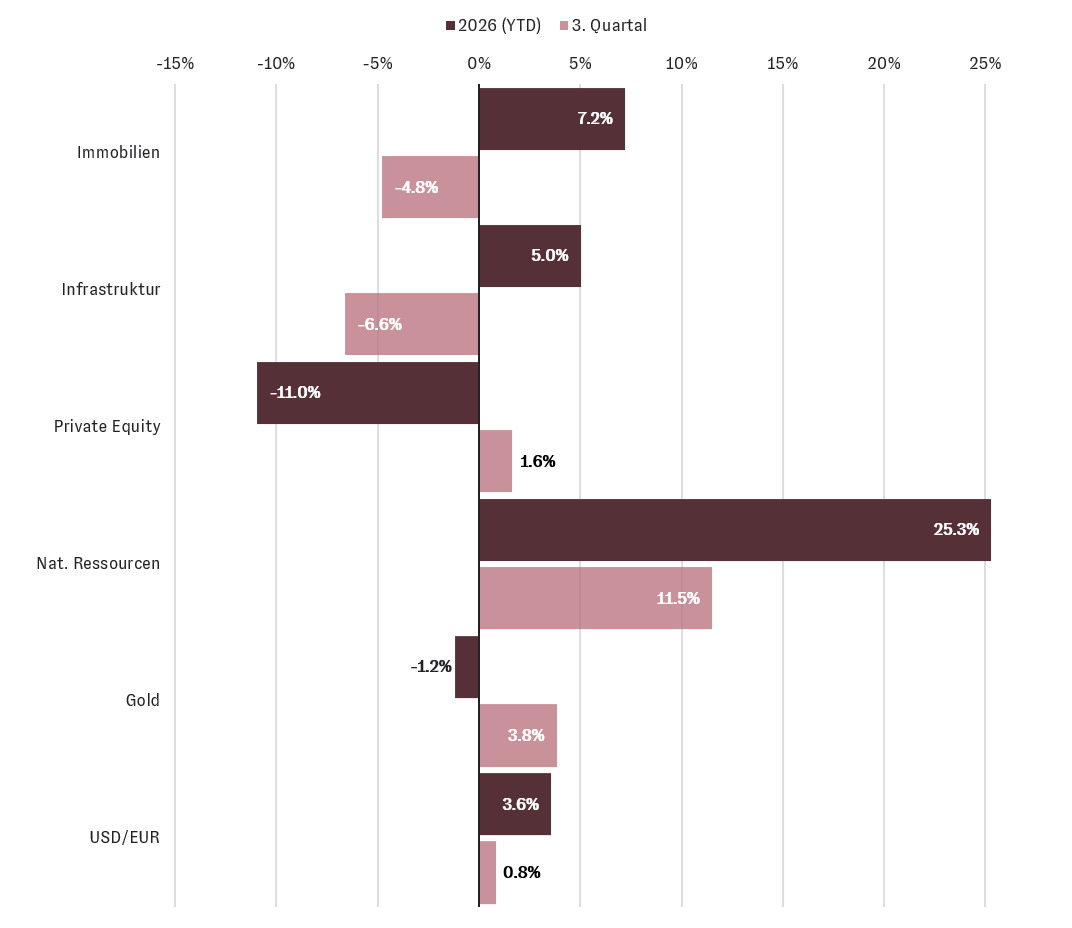
Im 3. Quartal setzten die globalen Aktienmärkte ihren Aufwärtstrend gestützt von soliden Unternehmensgewinnen und höheren Gewinnerwartungen fort. Zahlreiche Aktienmärkte erzielten im Quartalsverlauf neue Allzeithochs. Dagegen setzten stetig steigende Renditen die Anleihemärkte weltweit unter Druck. Diese Entwicklung lässt sich sowohl auf höhere Leitzinsen als auch zunehmenden Wettbewerb um knappes Kapital zurückführen. Der Aktienmarktindex der Industrieländer schloss im 3. Quartal +2,9% fester, so dass die aufgelaufene Wertentwicklung seit Jahresanfang +16,2% beträgt (vgl. Abbildung 1). Der US-Dollar wertete gegenüber dem Euro zum Quartalsende um +0,8% auf (+3,6% seit Jahresbeginn).
Abbildung 1: Wertentwicklung globaler Aktienmärkte (3. Quartal und YTD, in EUR)
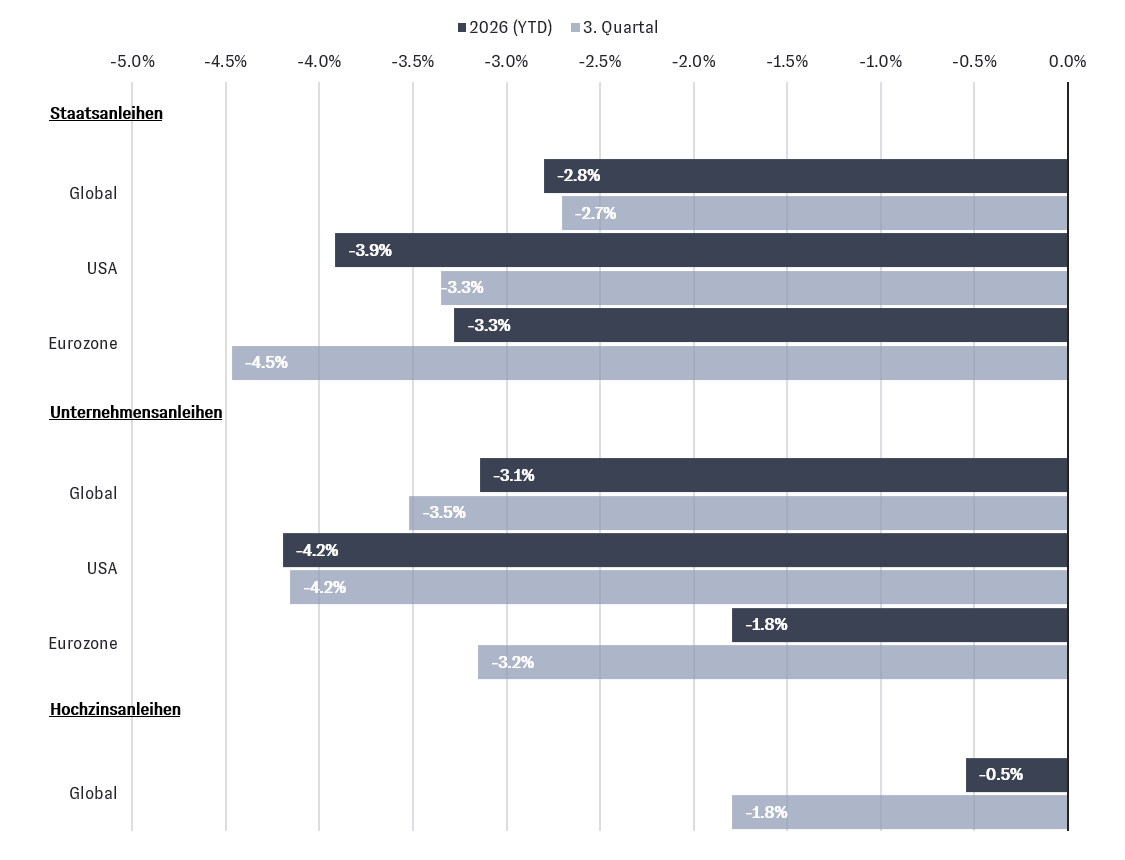
Die globalen Anleihemärkte verzeichneten infolge weltweit steigender Renditen Kursrückgänge (vgl. Abbildung 2). Unternehmensanleihen lagen rund -3,1% im Minus (-3,5% seit Jahresbeginn). Bei globalen Staatsanleihen belief sich der Quartalsverlust auf -2,7% (-2,8% seit Jahresbeginn). Euro-Staatsanleihen konnten sich im Quartalsverlauf zwar erneut etwas besser entwickeln als US-Anleihen, verzeichneten aber dennoch Wertverluste von -4,2% (-3,3% seit Jahresbeginn).
Im 3. Quartal erhöhten die Europäische Zentralbank (EZB) und die US-Notenbank (Fed) ihre jeweiligen Leitzinsen um +0,25 Prozentpunkte, um auf weiterhin erhöhte Inflationsraten zu reagieren. Gerade die Fed-Entscheidung war von Marktteil-nehmern zu Quartalsbeginn nicht erwartet worden. Ebenfalls unerwartet ist das US-Finanzministerium als aktiver Teilnehmer am Anleihemarkt aufgetreten, um das Laufzeitenprofil der ausstehenden US-Staatsschulden zu steuern.
Zukünftige Zinsentscheide werden deshalb maßgeblich von den Preis- und Wirtschaftsdaten der kommenden Monate abhängen.
Die Kreditrisikoaufschläge (Credit Spreads) in Europa und den USA bewegten sich im 3. Quartal auf niedrigem Niveau seitwärts.
Anleihen mit höherem Kreditrisikoaufschlag (sog. Hochzinsanleihen) gehörten zu den performantesten Instrumenten innerhalb des Kreditmarktes (-0,5% seit Jahresbeginn).
Abbildung 2: Wertentwicklung globaler Anleihemärkte (3. Quartal und YTD, in EUR)
Der Goldpreis konnte sich im 3. Quartal wieder etwas erholen. Das Edelmetall (in Euro) gewann +3,8% (-1,2% seit Jahresbeginn, vgl. Abbildung 3) und schloss das Quartal bei rund 4.160 USD pro Feinunze.
Die globalen Aktienmärkte zeigten sich insgesamt im 3. Quartal von ihrer stärkeren Seite. Es traten aber erneut teils markante regionale Unterschiede auf. Das Tableau wurde von japanischen Aktien angeführt, die um +4,8% zulegten (+24,8% seit Jahresbeginn). Dahinter folgten US-Aktien mit +3,4 (+16,9% seit Jahresbeginn). Schwellenländeraktien (Emerging Market, +28,0% seit Jahresbeginn) und europäische Aktien (+10,8% seit Jahresbeginn) schlossen das Quartal nahezu unverändert ab.
Börsennotierte Private-Equity-Firmen erzielten leichte Kursgewinne von +1,6% (-11,0% seit Jahresbeginn). Unter dem Eindruck steigender Renditen erlebten Infrastrukturwerte eine moderate Kurskorrektur-6,6% (+5,0% seit Jahresbeginn). Ihr fundamentaler Ausblick wird weiterhin durch strukturelle Wachstumstreiber. stabile Geschäftsmodelle sowie attraktive Bewertungen unterstützt.
Abbildung 3: Wertentwicklung anderer Anlageklassen (3. Quartal und YTD, in EUR)
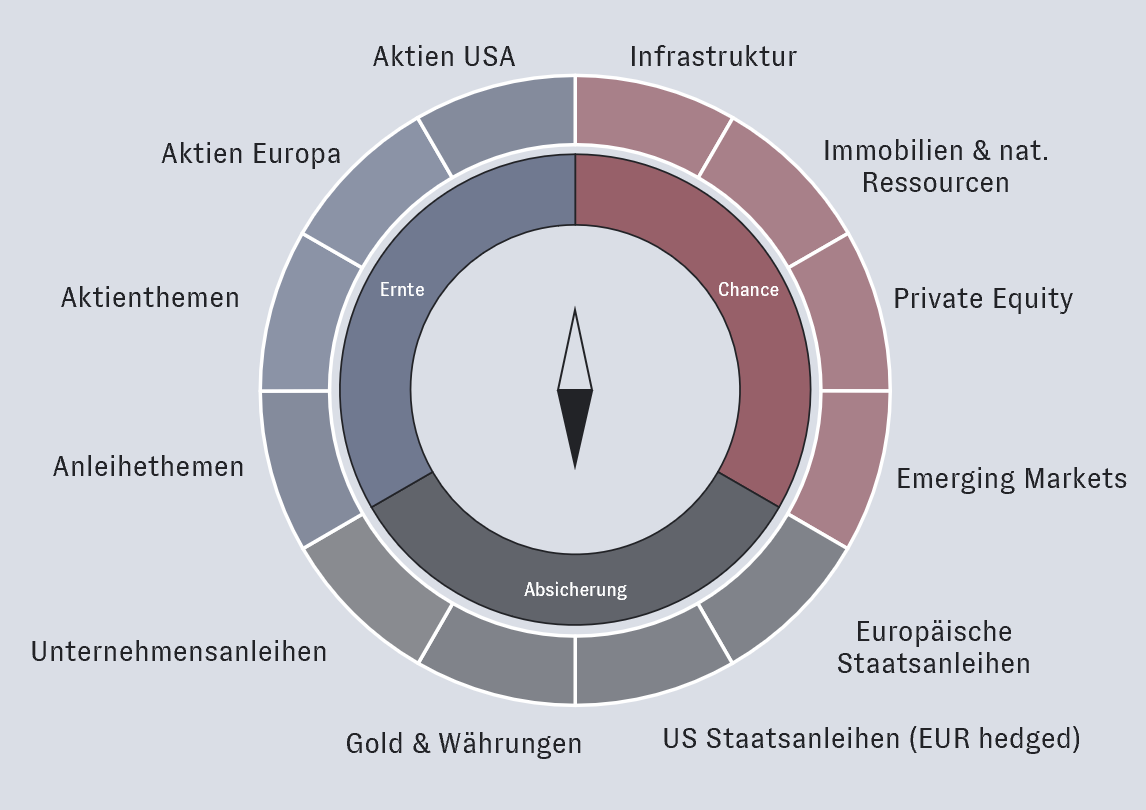
Unser AURETAS Anlagekompass für ein optimiertes Chance-Risiko-Profil Ihres Vermögens
Anlageklassen können im Portfolio unterschiedliche Aufgaben erfüllen. Entscheidend ist daher nicht allein, in was investiert wird, sondern welche Funktion eine Anlage im Gesamtportfolio übernimmt. Deshalb haben wir den AURETAS Anlagekompass als innovatives Investmentkonzept entwickelt, mit dem wir Vermögen nach drei ökonomischen Funktionen strukturieren: Absicherung, Ernte und Chance.
Die drei Funktionen unterscheiden sich in ihrem Rendite-/Risikoprofil und können je nach Renditeerwartung, Risikoneigung und -tragfähigkeit individuell gewichtet werden. So entsteht ein konsistentes und zugleich flexibles Konzept, das es uns ermöglicht, Vermögen global und über sämtliche Assetklassen hinweg zu investieren und auf unterschiedliche Marktphasen auszurichten.
Mit unserer Vorreiterrolle in der liquiden Erschließung alternativer Assetklassen sind wir in der Lage, Investments in Private Märkte – wie Private Equity oder Infrastruktur – über liquide, börsennotierte Vehikel umzusetzen.
Absicherung – Abmilderung von Krisenszenarien
Die Funktion Absicherung hat das 3. Quartal mit einem Minus von -0,8% abgeschlossen (-1,5% seit Jahresbeginn). Dies kann maßgeblich auf Kursrückgänge bei Anleihen infolge weltweit steigender Renditen zurückgeführt werden. Der Goldpreis (+4,5% im 3. Quartal) machte sich wertsteigernd bemerkbar. Seit Jahresbeginn hat das Edelmetall rund +1,6% zugelegt.
Die globalen Anleihemärkte wurden durch steigende Renditen belastet. Bei kurzen Laufzeiten wirkte sich die unerwartet restriktive Geldpolitik der US-Notenbank aus. Am langen Ende der Zinskurve führte der intensive Wettbewerb um Kapital zu höheren Renditen. Papiere mit kurzer Duration waren insgesamt weniger stark betroffen.
Zum Quartalsende stand bei (währungsgesicherten) US-Staatsanleihen ein Minus von rund -3,3% (-3,8% seit Jahresbeginn), während die Kurse europäischer Staatsanleihen sogar um -4,6% (-3,4% seit Jahresbeginn) zurück gingen.
Unternehmensanleihen (in EUR) schlossen -1,2% (unverändert seit Jahresbeginn) niedriger. Hier beweist sich einmal mehr das attraktive Profil von Unternehmensanleihen mit kurzer und mittlerer Laufzeit: Eine solide laufende Rendite in Verbindung mit einem geringen Zinsrisiko.
Ernte – Vereinnahmung traditioneller Risikoprämien
Die Funktion Ernte hat im 3. Quartal +0,9% an Wert hinzugewonnen (+14,1% seit Jahresbeginn). Die gute Entwicklung der Unternehmensgewinne erweis sich als Stütze für den Aktienmarkt, während die Anleihemärkte von steigenden Renditen unter Druck gebracht wurden.
Der Baustein Aktien USA notierte zum Quartalsende rund +1,6% höher (+16,4% seit Jahresbeginn). Im 3. Quartal führten die Energie- und Technologiesektoren das Performancetableau an. Der wieder aufwertende US-Dollar unterstützte die Wertentwicklung von US-Aktien zusätzlich.
Europäische Aktien verzeichneten bis Ende September einen leichten Kursrückgang von -0,8% (+11,3% seit Jahresbeginn). Finanzunternehmen, insbesondere Banken, konnten überdurchschnittlich zum Ergebnis beitragen.
Der Baustein Aktienthemen verzeichnete im 3. Quartal einen Gewinn von +2,0%. Das Ergebnis seit Jahresbeginn belief sich auf +19,5%. Unser Engagement in Schwellenländern und Japan sowie bei Minenbetreibern und Big Data haben sich im Quartal ausgezahlt.
Die im Quartalsverlauf weltweit ansteigenden Renditen führten im Baustein Anleihethemen zu einem Wertverlust von -3,0% (-1,6% seit Jahresbeginn). Vor allem CAT-Bonds trugen positiv zum Ergebnis bei. Das aus überwiegend bonitätsstarken Anleihen bestehende Portfolio sollte mit einer laufenden Rendite von rund 5,1% sowie einer eher niedrigen Duration weiterhin stabile Erträge erzielen.
Chance – Partizipation an zusätzlichen Renditemöglichkeiten
Die Funktion Chance – Liquid Alternatives zeigte im 3. Quartal eine leicht negative Entwicklung von -1,0%. Während sich insbesondere Immobilien & natürliche Ressourcen und Emerging Markets positiv entwickelten, zeigten Infrastruktur und Private Equity auf Quartalssicht eine negative Performance. Die Wertentwicklung für das Gesamtjahr liegt damit bei +11,2%.
Der Bereich Private Equity beendete ein durchaus volatiles drittes Quartal leicht im Minus mit -1,4%, sodass die Performance seit Jahresbeginn bei -10,9% liegt. Hierbei spielte die Reaktion einzelner Beteiligungsgesellschaften sowie der General Partner und Business Development Companies auf den Zinsentscheid der Fed eine entscheidende Rolle. Während sich die General Partner und die Beteiligungsgesellschaften mit Versicherungsgeschäft gut hielten, bekamen die Beteiligungsgesellschaften mit langer Duration Gegenwind zu spüren. Da die Business Development Companies primär variabel verzinste Kredite vergeben, wirkte sich die Zinserhöhung dank höherer Zinseinnahmen kurzfristig positiv aus.
Infrastruktur zeigt weiter eine ausgesprochen robuste Verfassung und ist nach einer Korrektur im Q3 (-5,7%) seit Jahresbeginn nach wie vor zweistellig im Plus (+10,0%). Die jüngste Berichtssaison brachte angehobene Prognosen und eine Erhöhung der Investitionsprogramme, vor allem getragen von der Nachfrage nach Rechenzentren. Die so angestoßenen Investitionspläne schaffen eine über Jahre planbare Ertragsbasis. Chancen sehen wir darüber hinaus weiterhin u.a. im nordamerikanischen Schienentransport, der vom Kostenvorteil gegenüber der Straße profitiert, und bei für den Infrastrukturausbau positionierten Landbesitzern in Texas.
Der Baustein Immobilien & natürliche Ressourcen verzeichnete im 3. Quartal einen Zuwachs von +2,7% (+18,3% seit Jahresbeginn). Immobilien litten unter dem erneuten Renditeanstieg, während Rohstoffaktien im Zuge gestiegener Energiepreise – insbesondere bei Öl – Gewinne verzeichneten.
Der Baustein Emerging Markets stieg im 3. Quartal leicht um +0,5% (+27,6% seit Jahresbeginn). Angeführt wurde die Entwicklung durch ein starkes fundamentales Umfeld mit kräftigem Gewinnmomentum, insbesondere bei Halbleiterunternehmen in Südkorea und Taiwan, wobei südkoreanische Werte zuletzt volatiler waren. In China entwickelten sich in Hongkong gehandelte Offshore-Titel besser als Festlandsaktien und trugen positiv zur Bausteinentwicklung bei. Indien hingegen wurde vor allem durch höhere Energiepreise belastet.
Unser Blick nach vorne
AURETAS Kapitalmarktmatrix: Konstruktive Stabilität auf erhöhtem Niveau
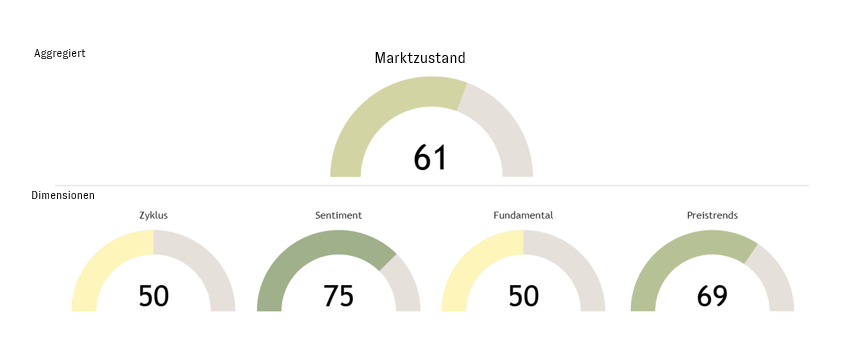
Die AURETAS Kapitalmarktmatrix (vgl. Abbildung 4) dient uns als wichtiges, rein quantitatives Instrument zum Einstieg in die fundierte Kapitalmarktanalyse.
In vier Dimensionen – Zyklus, Sentiment, Fundamentaldaten und Preistrends – beobachten wir systematisch die Entwicklungen der globalen Wirtschaft und Finanzmärkte. Jede Dimension analysiert dabei Daten, die sich historisch als bedeutende Einflussfaktoren für die Finanzmärkte erwiesen haben.
Nachdem der Marktzustand Ende des vergangenen Quartals auf einem Niveau über 70 Punkten lag, ist er zum Abschluss des aktuellen Quartals auf knapp über 60 Punkte zurückgegangen.
Der Zustandswert hat sich damit abgeschwächt, bleibt aber im positiven Bereich. Hauptreiber hierfür war die Dimension Zyklus, die von 75 auf 50 Punkte gefallen ist. Ebenfalls gaben die Dimensionen Sentiment und Preistrends leicht nach, während die Dimension Fundamental unverändert blieb.
In der Dimension Zyklus hat sich das Bild gegenüber dem Vorquartal abgeschwächt. Der Wirtschaftszyklus, der zuletzt noch deutlich expansiv ausfiel, deutet inzwischen auf eine leichte Abschwächung der Wachstumsdynamik hin, verweilt aber weiterhin auf hohem Niveau.
Dem stehen weiterhin gelockerte Finanzierungsbedingungen für Unternehmen gegenüber. Zudem hat sich der Liquiditätszyklus, gemessen an der Überschussliquidität, deutlich verbessert, nachdem er im Vorquartal noch negativ ausfiel.
Der weniger dynamische Wirtschaftszyklus und das günstige Finanzierungs- und Liquiditätsumfeld gleichen sich damit weitgehend aus, sodass der Zustandswert der Dimension mit 50 Punkten im neutralen Bereich liegt.
In der Dimension Sentiment signalisieren die Zinsstrukturen an den Anleihemärkten aktuell ein gesundes Kreditumfeld. Sowohl das Konjunktur- als auch das Kreditrisiko fallen aktuell gering aus, und auch das Bankensentiment bleibt positiv. Mit 75 Punkten ist das Sentiment derzeit die stärkste der vier Dimensionen.
Der Zustandswert der Dimension Fundamental liegt mit 50 Punkten weiterhin im neutralen Bereich. Gestützt wird er durch die anhaltend positiven Revisionen der Schätzungen für die Unternehmensgewinne. Dem stehen Aktienbewertungen gegenüber, die durch den Anstieg der Unternehmensgewinne zwar deutlich zurückgekommenen, aber weiterhin erhöht sind.
Die Dimension Preistrends ist leicht von 75 auf 69 Punkte zurückgegangen. Der Aktienmarkt konnte die Staatsanleihen weiterhin deutlich outperformen, und auch der US-Dollar liefert ein positives Signal. Anders als im Vorquartal entwickelten sich die defensiven Sektoren jedoch besser als die zyklischen. Die Dimension bleibt dennoch klar im positiven Bereich.
Abbildung 4: AURETAS Kapitalmarktmatrix: Konstruktive Stabilität auf erhöhtem Niveau
Gute Wachstumsaussichten treffen auf moderat gestiegene Inflationsrisiken
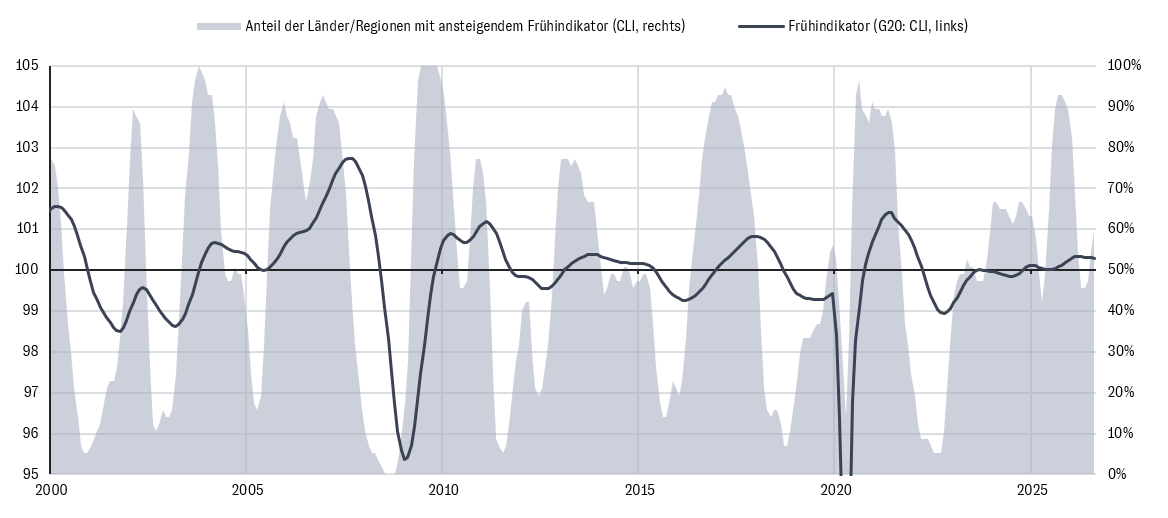
Die Weltwirtschaft zeigt sich zu Beginn des 4. Quartals 2026 in robuster Verfassung. Zum einen hat sich das reale Wachstum im bisherigen Jahresverlauf immer stärker durchsetzen können, zum anderen erhöht der ungebrochen gute Neuauftragseingang die Wahrscheinlichkeit einer fortgesetzten Expansion. Im Gegensatz dazu haben die Inflationsrisiken zuletzt etwas zugenommen. Das Wachstum der Weltwirtschaft liegt auch ein halbes Jahr nach Ausbruch des Irankriegs klar über seinem langfristigen Trend (vgl. Abbildung 5), obwohl sich Ölprodukte seither deutlich verteuert haben. Eine Weltkonjunktur, die trotz unerwarteter Hindernisse auf solidem Fundament steht.
Abbildung 5: Weltkonjunktur in Perspektive: Frühindikator (CLI) für die G20-Länder
Zudem mehren sich die Anzeichen für eine Fortsetzung der weltweit positiven Konjunkturentwicklung. So wird sie von einem ungewöhnlich hohen Zuwachs der Neuaufträge im verarbeitenden Gewerbe der größten Industrieländer begleitet (vgl. Abbildung 6). Der Wachstumsausblick bleibt freundlich.
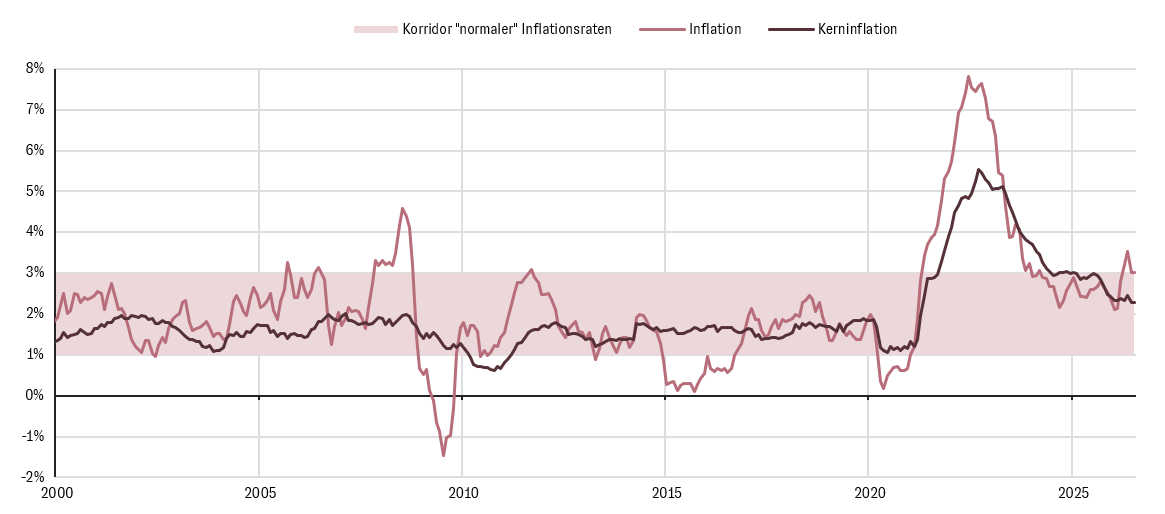
Dagegen haben die Inflationsrisiken im Jahresverlauf moderat zugenommen (vgl. Abbildung 7). Ursächlich hat vor allem der Irankrieg die Rohölexporte gedrosselt und zu einer Verknappung des globalen Energieangebots geführt. Daneben haben beschädigte Raffineriekapazitäten zu Engpässen von Ölprodukten geführt und ihre Preise steigen lassen. Der resultierende Energiekostenschub hat die Inflationsrate der G7-Länder über die wichtige Marke von 3% ansteigen lassen. Anders als im “Inflationsjahr“ 2022 ist die um volatile Energie- und Lebensmittelkomponenten bereinigte Kerninflation allerdings stabil geblieben. Ein Ausufern der Inflationsrisiken ist somit nicht erkennbar.
Abbildung 6: Normalisiertes Wachstum der Neuaufträge: Deutschland, Japan, USA
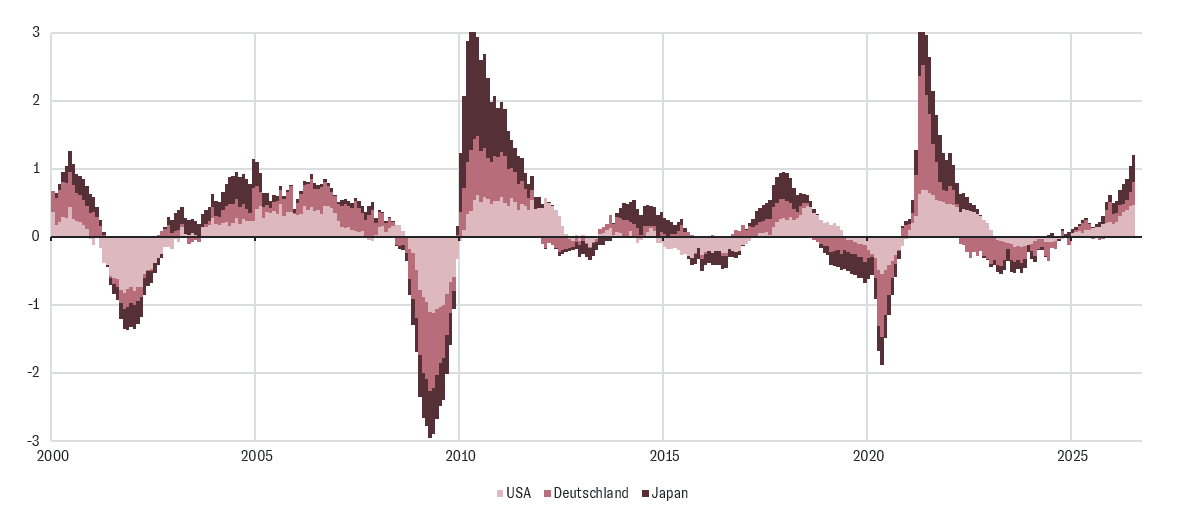
Abbildung 7: Inflationsrate für die G7-Länder
Unterm Strich überwiegen die Wachstumschancen deshalb weiterhin die Inflationsrisiken. Für die Allokation bedeutet dies, dass wir Anlageklassen, Sektoren und Regionen bevorzugen, die überdurchschnittlich stark von dem soliden Wachstumsumfeld und einer verbesserten Auftragslage, auch aufgrund des KI-Booms, profitieren sollten. Gleichzeitig setzen wir auf der Anleiheseite durch eine kürzere Duration auf eine Begrenzung der möglichen Inflationsrisiken.
Auf den Spuren des KI-Booms
Der KI-Boom bleibt das beherrschende Thema unter Investoren. Denn die Investitionsausgaben sind immens und werden vor allem von den sogenannten Hyperscalern getragen. Der Kapitalbedarf wird zunehmend stärker fremdfinanziert werden. Die erhofften Kapitalrenditen sind hoch, aber mit Unsicherheit behaftet. Kurzum: KI-Investitionen haben für Konjunktur und Gewinnentwicklung der Unternehmen am Aktienmarkt hohe Relevanz. Gute Gründe, um sich auf eine Spurensuche in den USA zu begeben - dem Zentrum des KI-Ausbaus.
Bei unserer Spurensuche stützen wir uns vor allem auf Zahlen des staatlichen Bureau of Economic Analysis (BEA), das die volkswirtschaftliche Gesamtrechnung der USA erstellt. Dabei gilt unser besonderes Augenmerk der privaten Investitionstätigkeit, da der KI-Ausbau bisher vor allem von Unternehmen vorangetrieben wurde, nicht vom Staat.
KI-Boom beeinflusst die US-Wirtschaft
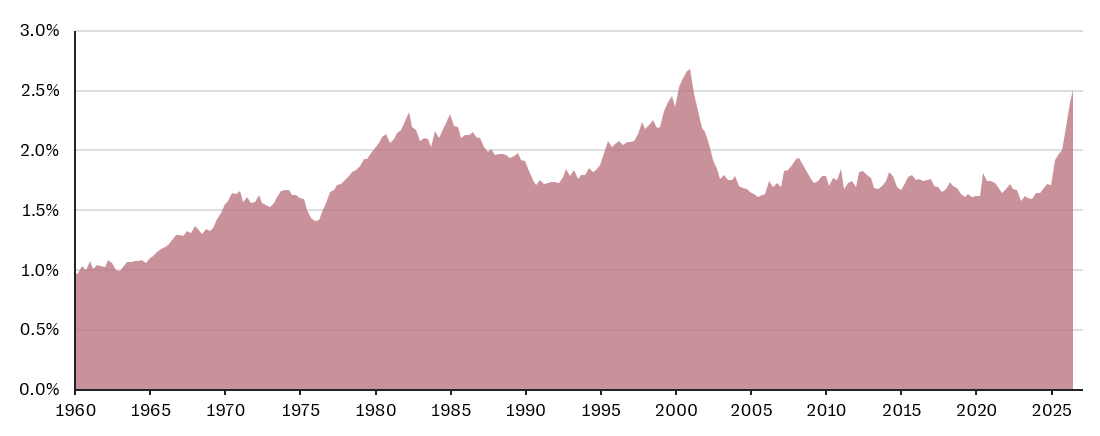
Tatsächlich sind Ausrüstungsinvestitionen in IT-Hardware seit Beginn der KI-Ära sprunghaft angestiegen (vgl. Abbildung 8). Lag ihr Anteil in den Jahren 2020 bis 2024 noch bei durchschnittlich 1,3% gemessen am Bruttoinlandsprodukt (BIP), beläuft er sich per Ende Juni 2026 auf über 2,1%. Allein die seit Ende 2024 aufgelaufenen Mehrausgaben für Investitionen in IT-Hardware summieren sich auf über USD 290 Mrd. Somit ist ein spürbarer Einfluss des KI-Booms auf die US-Wirtschaft feststellbar.
Abbildung 8: Investitionen in IT-Hardware sowie Netz- und Strominfrastruktur (in % vom US-BIP)
Investitionstätigkeit konzentriert sich auf betriebsnotwendige Teile von Datencentern
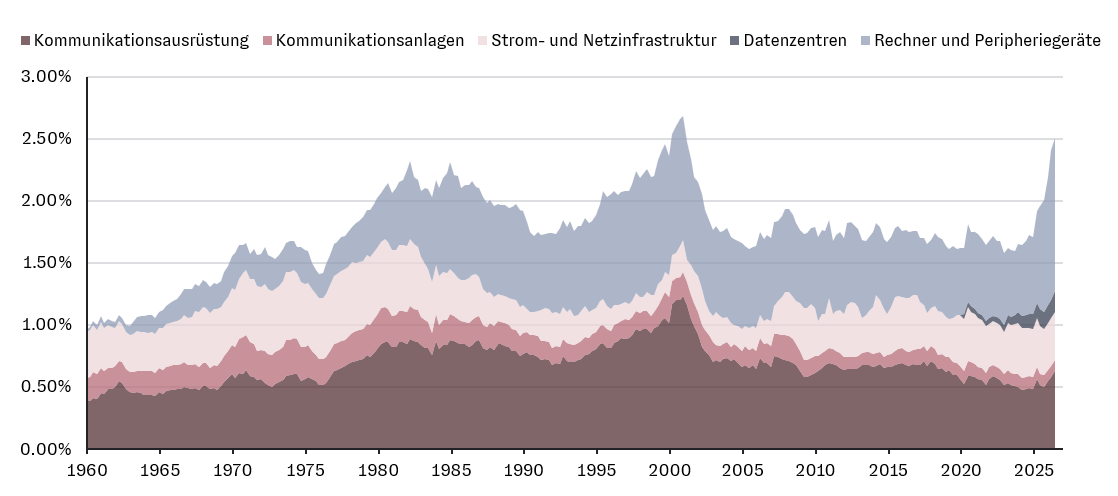
Der Löwenanteil der bisherigen Investitionstätigkeit entfällt auf die für den Betrieb von Datenzentren unerlässlichen Teile (im Fachjargon als „Rechner und Peripheriegeräte“ bezeichnet). Hierunter fallen Server und Speichergeräte. Der Anteil dieser Kategorie am BIP ist seit Ende 2024 sprunghaft von 0,6% auf 1,2% in die Höhe geschnellt (vgl. Abbildung 9). In den Bau der Datencenter-Gebäude selbst wird ebenfalls zunehmend investiert. Der Beitrag dieser technisch wenig anspruchsvollen Investitionen fällt mit 0,2% am BIP gegenwärtig wenig ins Gewicht. Dass sich ihr Wert seit 2022 aber bereits vervierfacht hat, zeigt wie sehr die Nachfrage nach Datencentern bereits angezogen hat. Ein vergleichbarer Anstieg der Investitionstätigkeit bei typischerweise nachgelagerten Produkten wie Kommunikationsgeräten oder der Strom- und Netzinfrastruktur ist zum jetzigen Zeitpunkt dagegen noch nicht ersichtlich.
Abbildung 9: Investitionen in ausgewählte Produktgruppen mit KI-Bezug (% vom US-BIP)
Software-Investitionen gewinnen auch in der KI-Ära an Relevanz
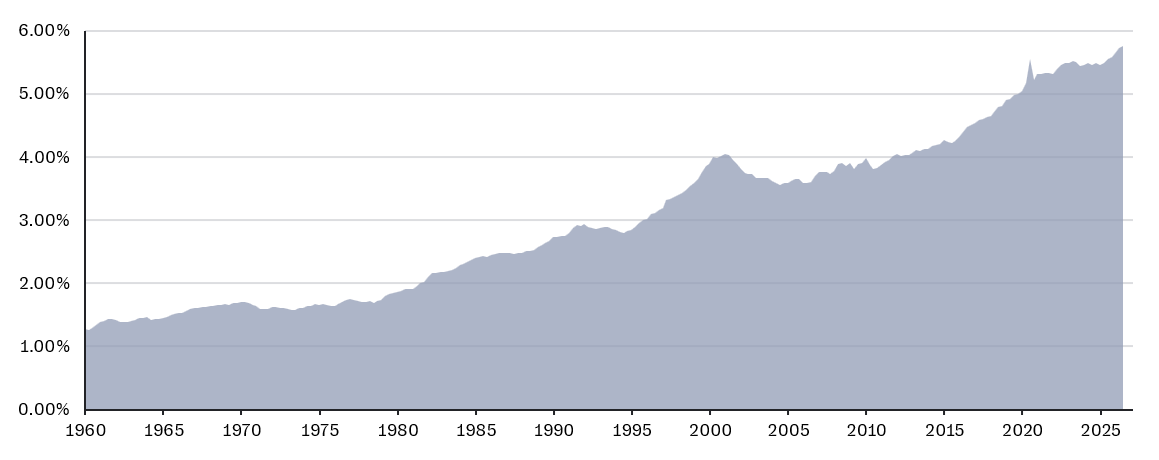
Spannend ist auch der Blick auf Software-Investitionen. Die Relevanz dieser Produktgruppe (sog. „urheberrechtlich geschützte Produkte“) für die Investitionstätigkeit hat seit Beginn der 1960er Jahre stetig zugenommen und steht heute für 5,8% der US-Wirtschaftsleistung (vgl. Abbildung 10). Nach einer kurzen Flaute Anfang der 2020er Jahre, gewinnen Software-Investitionen seit 2024 wieder merklich an Bedeutung. Der Beginn der KI-Ära scheint also einen belebenden Einfluss auf Software-Investitionen gehabt zu haben.
Abbildung 10: Investitionen in urheberrechtlich geschützte Produkte (% vom US-BIP)
Fazit: KI-Ausbau belebt die US-Wirtschaft
Unsere Auswertung zeigt eine deutliche Belebung der IT-Investitionstätigkeit seit Beginn der KI-Ära. Sie macht mittlerweile ungefähr die Hälfte des US-Wirtschaftswachstums aus. Dabei liegt der tatsächliche Einfluss auf die Wirtschaftstätigkeit vermutlich nochmals höher, da wir Effizienzgewinne gar nicht untersucht haben. Für das weitere Gewinnwachstum der Unternehmen und den Aktienmarkt sollten dies gute Nachrichten sein. Der KI-Ausbau ist real und nimmt Fahrt auf.
Der Wettstreit um knappes Kapital hat zugenommen
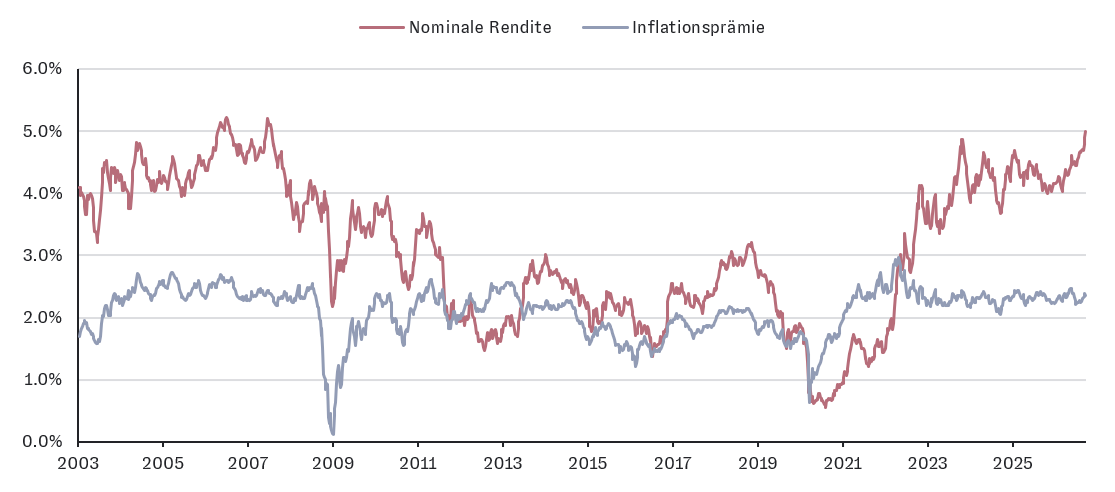
Seit Jahresbeginn lässt sich ein kontinuierlicher Anstieg der Renditen von US-Staatsanleihen von rund 4% auf über 5% feststellen, ohne dass die Inflationsrisikoprämie angestiegen wäre (vgl. Abbildung 11). Folglich kann der Zinsanstieg im Wesentlichen auf höhere Realrenditen zurückgeführt werden, nicht das Anziehen von Inflationserwartungen. Was steckt aber hinter dieser Entwicklung?
Abbildung 11: Renditen von US-Staatsanleihen mit 10-jähriger Laufzeit
Mit dem Ende der Corona-Krise haben die wichtigsten Zentralbanken weltweit die Reduzierung ihrer gehaltenen Anleihebestände eingeleitet, so dass sich der Wettstreit um Kapital seither verschärft hat. Durch den KI-Ausbau ist der Finanzierungsbedarf im Markt nochmals sprunghaft angestiegen, wie ein Blick auf die ausstehenden Schulden der fünf Hyperscaler – Alphabet, Amazon, Meta, Microsoft und Oracle – zeigt (vgl. Abbildung 12). Seit Ende 2024 hat sich ihr Schuldenstand in kurzer Zeit deutlich ausgeweitet, ein Großteil davon am Kapitalmarkt finanziert. Waren die Hyperscaler Ende 2024 noch kaum als Emittenten aktiv, so stehen sie mittlerweile mit rund USD 500 Mrd. ausstehendem Anleihevolumen für über 6% des US-Unternehmensanleihemarktes oder 20% der Neuemission im bisherigen Jahresverlauf.
Abbildung 12: Ausstehende Schulden und Verschuldungsgrad der fünf Hyperscaler
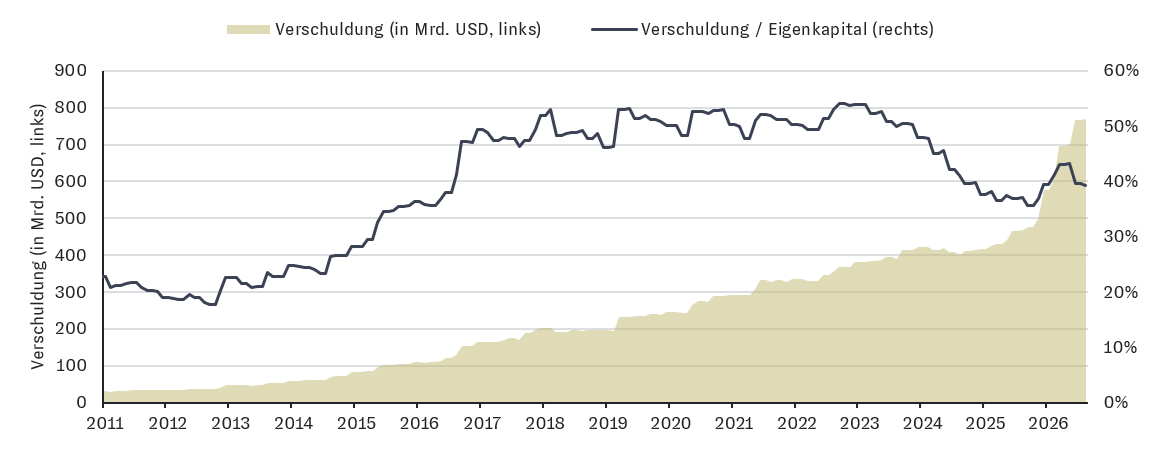
Dessen ungeachtet hat sich der Verschuldungsgrad der Hyperscaler, kommend von sehr niedrigen Niveaus, seitdem nur moderat erhöht, weil ihre hohe Profitabilität das Eigenkapital parallel hat anwachsen lassen.
Für Kapitalgeber heißt die höhere Kapitalnachfrage, dass sich die Anlagebedingungen am Kapitalmarkt deutlich zu ihren Gunsten verschoben haben. Die Realzinsen sind angestiegen, ohne dass die Qualität der Schuldner wesentlich nachgelassen hätte. Von dieser Entwicklung sollten neben Versicherungen mittelfristig auch private Kapitalgeber (z.B. Private Equity) profitieren.
Aktien zwischen steigenden Renditen und wachsenden Gewinnen
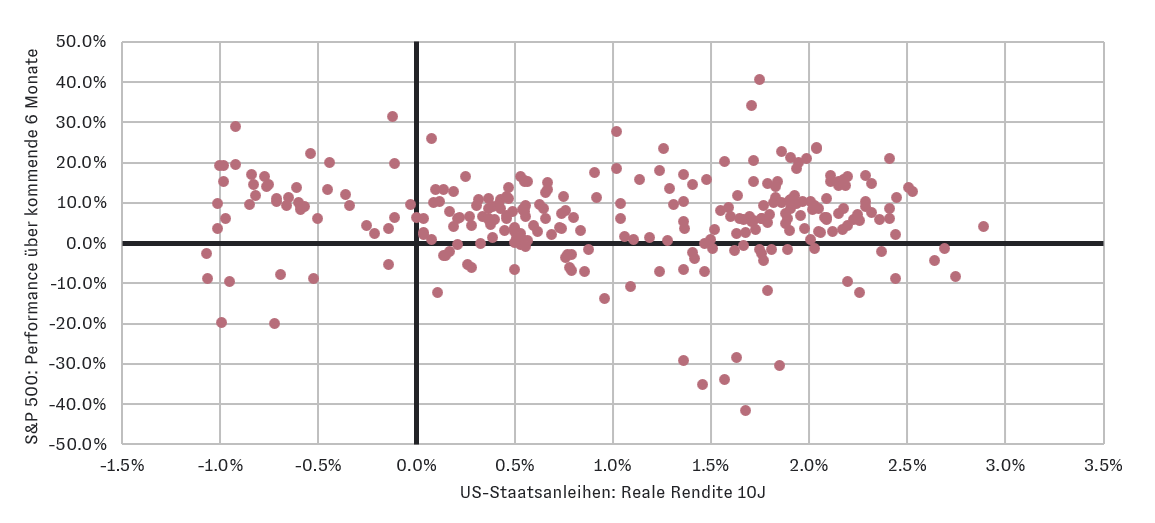
Eine wachsende Gruppe von Analysten weist darauf hin, dass sich die im Jahresverlauf angestiegenen Realrenditen zu einem fundamentalen Risikofaktor für den Aktienmarkt entwickeln könnten. Sie begründen ihre Einschätzungen mit dem Diskontfaktor, der durch höhere Renditen absinkt und die Unternehmensbewertungen belastet. Tatsächlich lässt sich diese Hypothese anhand der verfügbaren Historie (hier Januar 2003 bis September 2026) nicht untermauern. Dazu stellen wir dem Niveau der Realrenditen von US-Staatsanleihen mit 10-jähriger Laufzeit die Wertentwicklung des S&P 500 über die kommenden sechs Monate gegenüber (vgl. Abbildung 13). Das Ergebnis ist eindeutig: Beide Größen entwickeln sich entgegen der Erwartung unabhängig voneinander.
Abbildung 13: Reale Renditen US-Staatsanleihen (10J) vs. künftige 6-Monats-Performance US-Aktien
Einen hohen Erklärungswert für die Performance der Aktienmärkte haben jedoch historisch die Unternehmensgewinne. Schließlich hängt der Wert eines Unternehmens nicht nur am Diskontfaktor, sondern im Wesentlichen am Wachstum der Unternehmensgewinne. Da beide Größen jeweils positiv von der Konjunkturlage beeinflusst sind, fallen Phasen steigender Realrenditen und höherer Unternehmensgewinne typischerweise zusammen. Eine gute Konjunktur und hohes Gewinnwachstum sollten höhere Zinsen danach überkompensieren und Aktienmärkte positiv in ihrer Performance beeinflussen können.
Abbildung 14: Gewinnwachstumserwartungen ausgewählter Aktienmärkte (YoY%, 12m Fwd EPS)
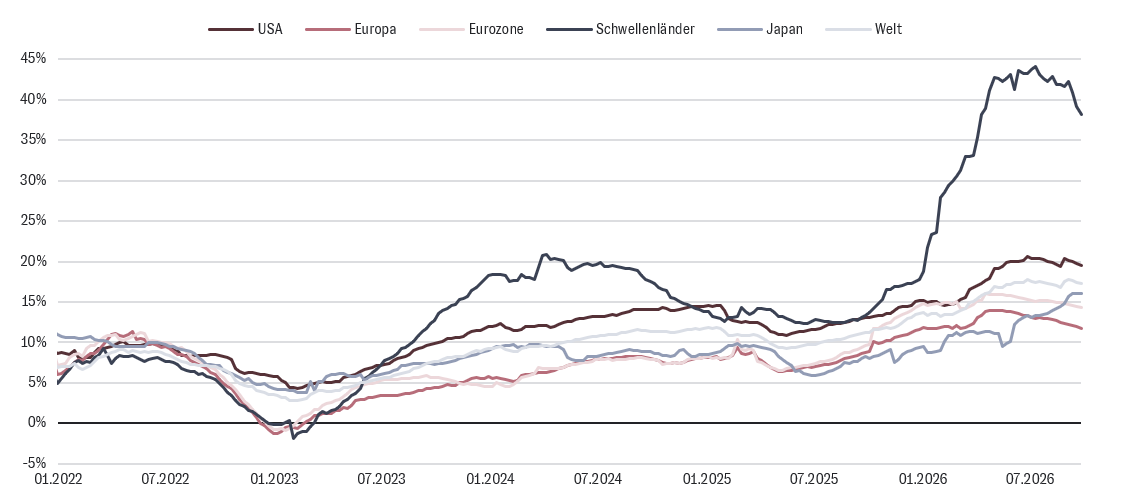
Im laufenden Jahr hat sich das erwartete Gewinnwachstum besonders positiv entwickelt (vgl. Abbildung 14), wodurch sich die Resilienz der Aktienmärkte erklären lässt. Zwar beruhigt sich das Tempo der Gewinnentwicklung wieder etwas. Mit erwarteten Gewinnwachstumsraten über die kommenden 12 Monate zwischen 10% und 20% für entwickelte Länder und immer noch über 35% für Schwellenländer sprudeln die Gewinne aber überdurchschnittlich stark weiter.
Emerging Markets bleiben trotz Kursanstieg günstig bewertet
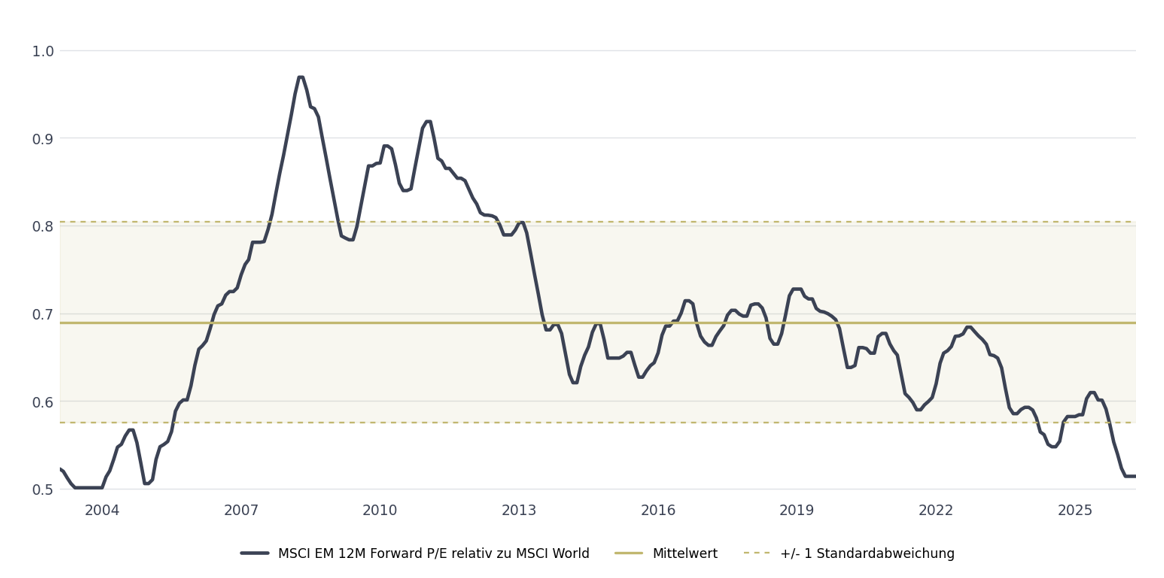
Die Entwicklung der Emerging Markets im bisherigen Jahresverlauf 2026 ist bemerkenswert: Trotz deutlicher Kursanstiege ist ihre Bewertung gegenüber den entwickelten Märkten weiter zurückgekommen. Wie Abbildung 15 zeigt, werden Aktien aus den Schwellenländern inzwischen mit dem niedrigsten relativen Kurs-Gewinn-Verhältnis seit mehr als 20 Jahren gehandelt. Verantwortlich dafür sind vor allem die kräftig gestiegenen Gewinnerwartungen, die den Kursanstieg deutlich übertroffen haben.
Für die kommenden zwölf Monate wird in den Emerging Markets ein Gewinnwachstum von über 40% erwartet – und damit deutlich mehr als in den USA und Europa. Zu den wichtigsten Treibern zählen Unternehmen aus den Bereichen Halbleiter, Technologie und Künstliche Intelligenz, insbesondere in Taiwan und Südkorea. Beide Länder profitieren unmittelbar von den weltweit steigenden Investitionen in digitale Infrastruktur und KI-Anwendungen. Dadurch hat sich der Abstand bei den Gewinnerwartungen gegenüber den Industrieländern zuletzt nochmals vergrößert.
Die Kombination aus überdurchschnittlichem Gewinnwachstum und historisch günstigen Bewertungen spricht weiterhin für die Anlageklasse.
Allerdings wurde die Performance der Emerging Markets bislang stark von wenigen Technologie- und Halbleiterunternehmen geprägt. Unsere Strategie bildet diese Entwicklung ebenfalls ab, setzt jedoch auf zusätzliche Wachstumsquellen jenseits der dominierenden Indexschwergewichte. Durch Investitionen in ausgewählte kleinere Schwellenländer und attraktive Nischenmärkte streuen wir die Ertragsquellen breiter. Zugleich nutzen unsere aktiven Manager Chancen, die in klassischen Benchmark-Indizes nur eine untergeordnete Rolle spielen.
Abbildung 15: Bewertungsabnahme von Schwellenländeraktien im Vergleich zu entwickelten Märkten
Die AURETAS Infrastrukturstrategie: Wachstum mit defensiven Qualitäten
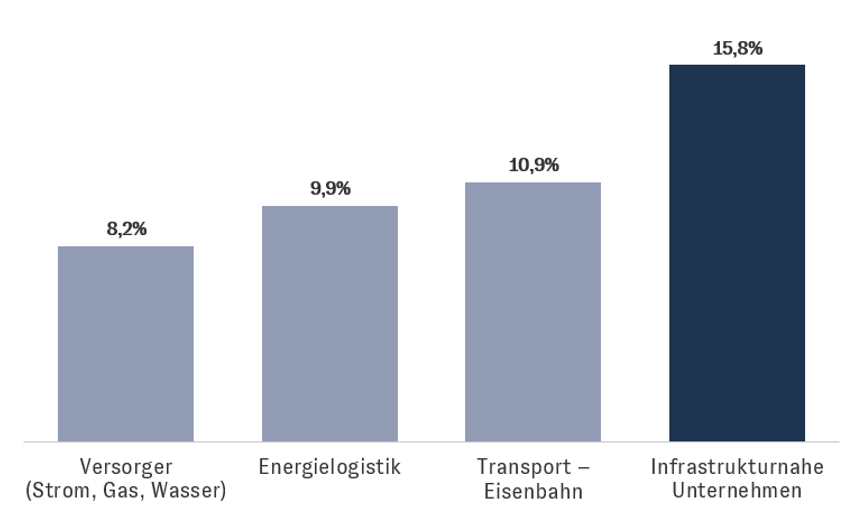
Getragen wird die Wachstumsdynamik in der Infrastrukturstrategie vor allem von langfristigen strukturellen Treibern: Die weltweite Stromnachfrage wächst laut IEA bis 2030 um 3,6% p.a. und damit rund 50% schneller als im vergangenen Jahrzehnt. Versorger verdienen an den dafür nötigen Investitionen eine regulatorisch gesicherte Rendite und nordamerikanische Pipelinebetreiber transportieren steigende Gasvolumina. Die Eisenbahngesellschaften profitieren vom Transport der benötigten Materialien für den Infrastrukturausbau und generell von der Reindustrialisierung der USA. Wer in Infrastrukturaktien investiert, setzt somit auf Unternehmen mit steigenden Erträgen und stabilem Fundament. Abbildung 16 zeigt die erwarteten Gewinnwachstumsraten einzelner Sub-Sektoren unserer Infrastrukturstrategie. Die Basis bilden dabei Versorger aus den Bereichen Strom, Gas und Wasser, deren Gewinne in den kommenden Jahren um über 8% pro Jahr steigen sollten. Darüber hinaus favorisieren wir die Sub-Sektoren Energielogistik sowie nordamerikanische Eisenbahngesellschaften. Diese zwei Segmente stoßen bereits in den zweistelligen Bereich vor. Übertroffen wird dies noch von den angrenzenden infrastrukturnahen Unternehmen und Dienstleistern, die von speziellen Trends profitieren und mit 16% p.a. fast doppelt so stark wachsen sollten wie die klassischen Infrastrukturunternehmen.
Abbildung 16: EPS-Wachstum der Infrastruktur Sub-Sektoren, CAGR 2026-2028 (Median)
Attraktive Dividendenrendite auf langfristiger Basis
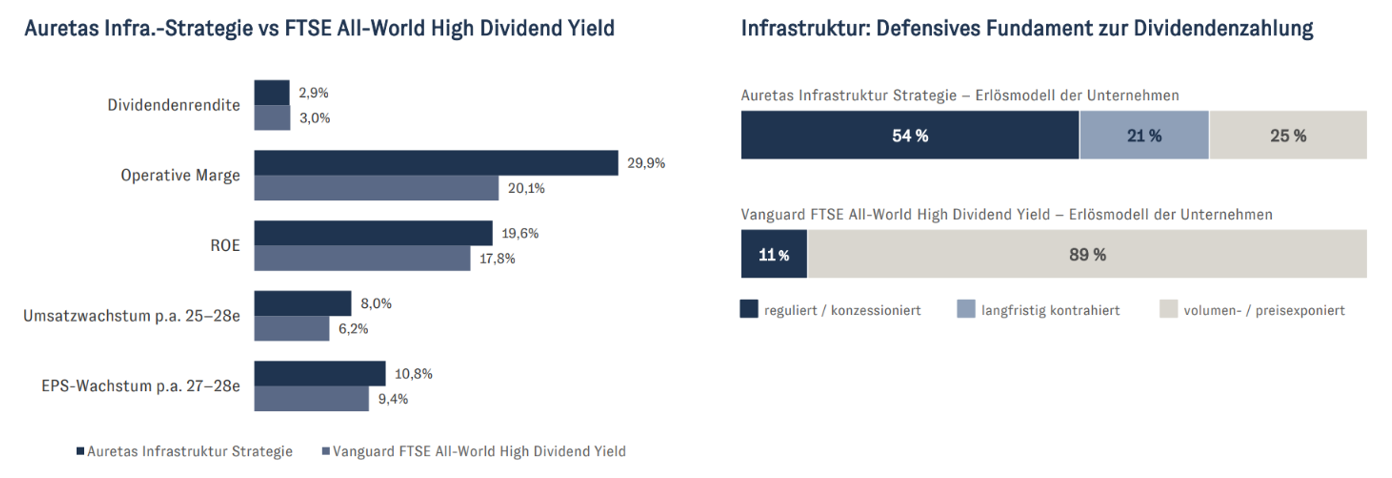
Für einkommensorientierte Investoren ist die AURETAS Infrastrukturstrategie besonders interessant, denn sie liefert eine Ausschüttungsrendite von 2,9% und liegt damit auf dem Niveau breiter Dividendenstrategien. Aber es gibt einen Unterschied zu den klassischen Dividendeninvestments: die Qualität der Dividende. Viele Dividendenstrategien selektieren nach heutigen Dividendenzahlungen, die AURETAS Infrastrukturstrategie jedoch nach der Fähigkeit, künftig die Dividende zahlen und erhöhen zu können. Höhere operative Margen, Eigenkapitalrenditen und Wachstumsraten untermauern diese Ertragskraft. Entscheidend ist aber vor allem das Erlösmodell: Rund drei Viertel der Erträge in der Infrastrukturstrategie sind reguliert oder langfristig vertraglich fixiert, bei einem Dividenden ETF sind es nur ca. 11% (siehe Beispiel unten). Die übrigen Erlöse hängen dort von Absatzmengen und Marktpreisen ab und schwanken stärker mit dem Konjunkturzyklus. Hinzu kommt, dass ein Großteil der Erträge in der AURETAS Infrastrukturstrategie inflationsindexiert ist und die Ausschüttungen damit real unterlegt sind.
Abbildung 17: Ausschüttungen heute nahezu gleichauf mit Dividendenstrategien, aber deutlich mehr Fähigkeit, die Dividende auch morgen zu zahlen
Prognosen sind kein verlässlicher Indikator für die zukünftige Wertentwicklung.
Listed Private Equity: Finanzierung des KI-Infrastrukturausbaus
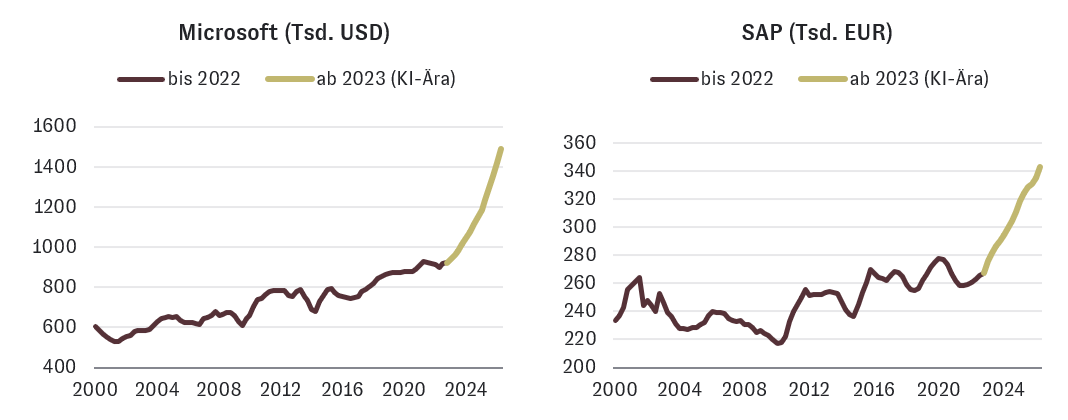
In diesem Jahr dürften weltweit circa USD 800 Mrd. in den Ausbau der KI-Infrastruktur fließen; für das kommende Jahr liegen die Schätzungen bereits bei 1 bis 1,4 Billionen USD. Zum Vergleich: Der deutsche Bundeshaushalt beläuft sich für 2027 laut Regierungsentwurf auf rund 555 Mrd. Euro. Aus unserer Sicht sind diese Investitionen durch die außerordentlich hohe Nachfrage nach Rechenleistung gerechtfertigt. Die Produktivitätsgewinne lassen sich volkswirtschaftlich noch nicht verlässlich quantifizieren, einzelne Branchen geben jedoch bereits einen Vorgeschmack auf die Dimension der möglichen Profitabilitäts- und Produktivitätsverbesserungen. Den bislang stärksten Anwendungsfall bieten die Disziplinen Mathematik und Computer/Software: Die Programmierung ist wahrscheinlich der erste Bereich, in dem KI-Agenten den Menschen übertreffen. Abbildung 18 zeigt, dass KI bei großen Softwarekonzernen wie Microsoft und SAP bereits für einen erheblichen Produktivitätsschub gesorgt hat. Wir gehen davon aus, dass sukzessiv weitere Branchen – etwa Industrie, Chemie, Beratung und Banken – von der zunehmenden Verbreitung profitieren werden.
Abbildung 18: Umsatz je Mitarbeiter – Trendbruch mit Beginn der KI-Ära
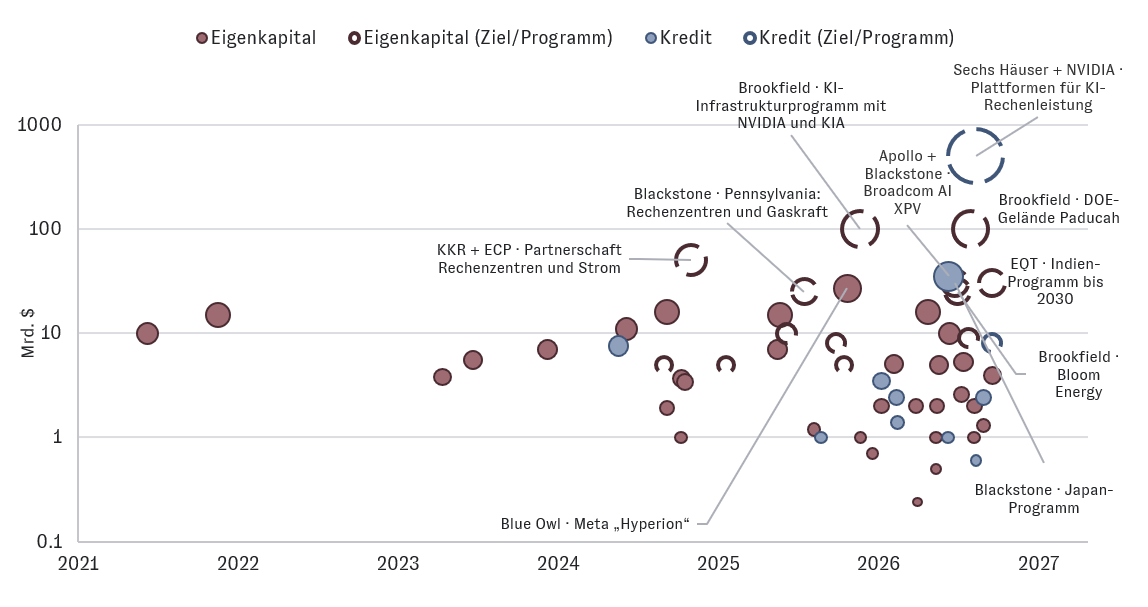
Rechenleistung dürfte damit auf lange Sicht knapp bleiben – eine erhebliche Chance für die General Partner (GPs) bzw. Private-Equity-Häuser unserer Listed Private Equity Strategie. Denn der hohe Kapitalbedarf der Branche kann nicht allein über die öffentlichen Aktien- und Anleihemärkte abgedeckt werden, sondern braucht zunehmend die privaten Märkte und damit professionelle Investoren wie die GPs.
Dementsprechend beobachten wir einen merklichen Anstieg des Fundraisings in den Infrastruktur- und Private-Credit-Strategien der GPs, wie auch in der Anzahl der vermeldeten Transaktionen. Diese umfassen zum einen die direkte Finanzierung von Rechenzentren sowie von Chip-Kapazitäten, zum anderen angrenzende Bereiche wie Stromer-zeugung, Netzausbau, erneuerbare Energien, Kühlsysteme und Wassermanagement. (siehe Abbildung 19)
Wir gehen davon aus, dass sich diese Entwicklung fortsetzt und ein weiterer relevanter Wachstumstreiber für den Sektor bleibt - neben dem Altersvorsorgemarkt in den USA, dem weiterwachsenden Private-Wealth-Kanal sowie der anhaltenden Branchenkonsolidierung. Diese positiven fundamentalen Entwicklungen werden jedoch aktuell noch von geopolitischer und gefühlter makroökonomischer Unsicherheit überschattet und vom Markt derzeit nicht honoriert. Der Sektor ist damit auf ein attraktives Bewertungsniveau zurückgekommen, das langfristigen Investoren aus unserer Sicht eine interessante Einstiegsmöglichkeit bieten sollte.
Abbildung 19: KI-Infrastruktur: Kapitaleinsätze der großen General Partner
Anlagestrategie - Unsere Ausrichtung
Unsere Einschätzung zu Märkten, Risiken und Chancen bestimmt die Auswahl und Gewichtung von Investments innerhalb unserer Positionierung
Aktienallokation
Für die Aktienmärkte bleiben wir konstruktiv positioniert und halten an unserer Übergewichtung von Aktien gegenüber Anleihen fest. Gewinnwachstumsschätzungen der Unternehmen weltweit sind im letzten Quartal weiter gestiegen, Bewertungen zurückgekommen. Strukturell und fiskalisch getriebene Investitionen in Infrastruktur und KI sind der Treiber der Entwicklung. Konsumunternehmen bleiben durch Vermögenseffekte und einen soliden Arbeitsmarkt gestützt, sehen aber geringere Gewinnwachstumsraten als Investitionsgüterunternehmen. Wir fokussieren daher in unserer Positionierung auf den Investitionszyklus, nicht einen Konsumzyklus.
Regional bleiben die USA unser Schwerpunkt. Gleichzeitig halten wir an unserer Übergewichtung der Schwellenländer fest.
Sektoral liegt der Fokus weiterhin auf strukturell wachsenden Bereichen, insbesondere ausgewählten Technologie- und Industrieunternehmen sowie Infrastrukturwerten u.a. aus dem Minen- und Versorgersektor.
Währungsstrategie
Wir sehen den USD durch die gestiegenen US-Zinsen, das solide Wirtschaftswachstum und das zurückgewonnene Vertrauen in die FED gut unterstützt. Wir gewichten ihn daher im Einklang mit unserer Allokation am US-Aktienmarkt. Unsere Position in japanischen Aktien ist hingegen vollständig gegenüber dem Euro abgesichert. Im Anleihebereich sind wir grundsätzlich währungsgesichert investiert.
Anleiheallokation
Unsere Anleiheallokation bleibt unverändert mit Fokus auf eine Duration zwischen 3-5 Jahren investiert. Unternehmensanleihen bleiben übergewichtet und werden selektiv durch Hochzins- und Wandelanleihen sowie CAT-Bonds ergänzt, um die Zinsabhängigkeit zu reduzieren und einen Renditeaufschlag zu Staatsanleihen zu erzielen. Emerging Market Bonds wurden beigemischt, um von der gesunden wirtschaftlichen Entwicklung in der Region zu profitieren und mit der Abhängigkeit von einem anderen Zinszyklus das Portfolio zu diversifizieren. Risiken, die mit einer deutlich längeren Duration verbunden wären, gehen wir strategisch bevorzugt über die Aktienseite ein, v.a. in einem Umfeld, in dem Wachstumschancen höher erscheinen als Inflationsrisiken.
Gold
Wir haben unsere Goldposition in die Stärke hinein weiter reduziert. Da ein Investment mit US-Staatsanleihen konkurriert, sehen wir es als negativ zu steigenden Zinsen korreliert. In unserem Szenario gesunden Wirtschafts- und Gewinnwachstums, von denen der Goldpreis nicht profitieren kann, aber erhöhten Inflations- und Zinsrisiken, sehen wir für Gold aktuell kein attraktives Rendite Risiko Profil.
Strukturelle Wachstumsinvestments
Infrastruktur und Private Equity bleiben zentrale Bestandteile unseres AURETAS Anlagekompasses. Infrastrukturinvestments profitieren von strukturellen Investitionstrends in den Ausbau der KI- und Energieversorgungsstruktur. Sie vereinen ein attraktives Wachstumsprofil mit defensiven Qualitäten und einer Dividendenrendite von 3%.
Auch Private Equity beurteilen wir trotz der aktuellen Marktkorrektur langfristig als fundamental und strukturell attraktiv. Der Sektor profitiert unter anderem vom hohen Kapitalbedarf der Hyperscaler. Die öffentlichen Märkte allein werden diesen Bedarf nicht decken können. Daher müssen sich die Hyperscaler zusätzlich an den privaten Märkten mit Eigen- und Fremdkapital finanzieren.
Auch die Emerging Markets sowie die Natürlichen Ressourcen haben Rückenwind durch den anziehenden Investitionszyklus in der Konjunktur und am Finanzmarkt.
Haben Sie Fragen zu unserer Ausrichtung?
Sprechen Sie uns gerne an unter info@auretas.de, +49 40 8090779-0 oder direkt Ihren persönlichen Relationship Manager.
Unsere Lösungen - Strategien im
AURETAS Anlagekompass
Vom AURETAS Anlagekompass zur Strategie
Die Modularität unseres AURETAS Anlagekompasses erlaubt es uns, für Sie passgenaue Lösungen zu schaffen. Alle AURETAS-Strategien richten sich deshalb an Ihrer persönlichen Renditeerwartung, Risikoneigung und -tragfähigkeit aus.
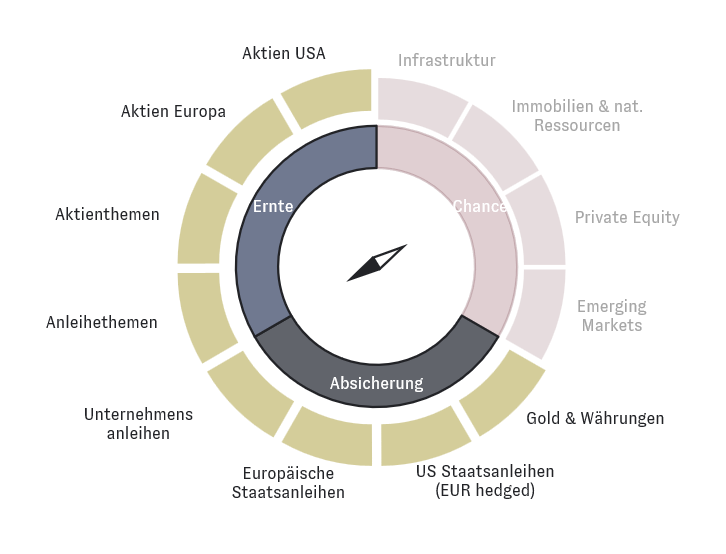
Absicherung und Ernte: Unsere Multi-Asset-Strategien
Aus den Bausteinen der beiden Funktionen Absicherung und Ernte leiten wir unsere Multi-Asset-Strategien ab. Die Bausteine der Absicherung zielen auf Stabilität und Kapitalerhalt ab, die der Ernte streben Wachstum und die Vereinnahmung von Risikoprämien an. Je nach gewünschtem Risikoprofil bevorzugen unsere Strategien eher die Bausteine der Absicherung oder der Ernte und eine daraus resultierende Aktienquote – und das in einem breit diversifizierten Portfolio.
AURETAS Strategie
Defensiv
Kapitalerhalt steht bei dieser Strategie klar im Fokus. Das Potenzial hoher Wertsteigerungen tritt bewusst zurück. Deshalb setzen wir auf Bausteine, die sich auch in turbulenten Marktphasen durch niedrige Schwankungen auszeichnen. Zur langfristigen Verbreiterung der Kapitalbasis werden in geringem Umfang Renditetreiber aus der Funktion Ernte beigemischt.
AURETAS Strategie
Ausbalanciert
Diese Strategie strebt an, Renditechancen wahrzunehmen, ohne den mittelfristigen Kapitalerhalt zu gefährden. Über die Funktion Ernte machen traditionelle Renditetreiber das Gros der Kapitalanlage aus. Durch Beimischung defensiver Bausteine der Funktion Absicherung soll auch in turbulenten Marktphasen eine angemessene Stabilität erzielt werden.
AURETAS Strategie
Wachstum
Das primäre Anlageziel dieser ertragsorientierten Strategie ist langfristiger Kapitalaufbau. Die Vereinnahmung von Risikoprämien über die Funktion Ernte steht deshalb eindeutig im Mittelpunkt. Defensive Elemente der Funktion Absicherung ergänzen die Allokation, um auch in turbulenten Marktphasen ein Mindestmaß an Stabilität erzielen zu können.
AURETAS Strategie
Dynamisch
Langfristig orientierten Anlegern bietet diese Strategie einen klaren Fokus auf das Kapitalwachstum. Bei der Kapitalanlage setzen wir ausschließlich auf traditionelle Renditetreiber und Risikoprämien aus der Funktion Ernte. Durch den Verzicht auf defensive Bausteine der Absicherung können besonders in turbulenten Marktphasen hohe Wertschwankungen auftreten.
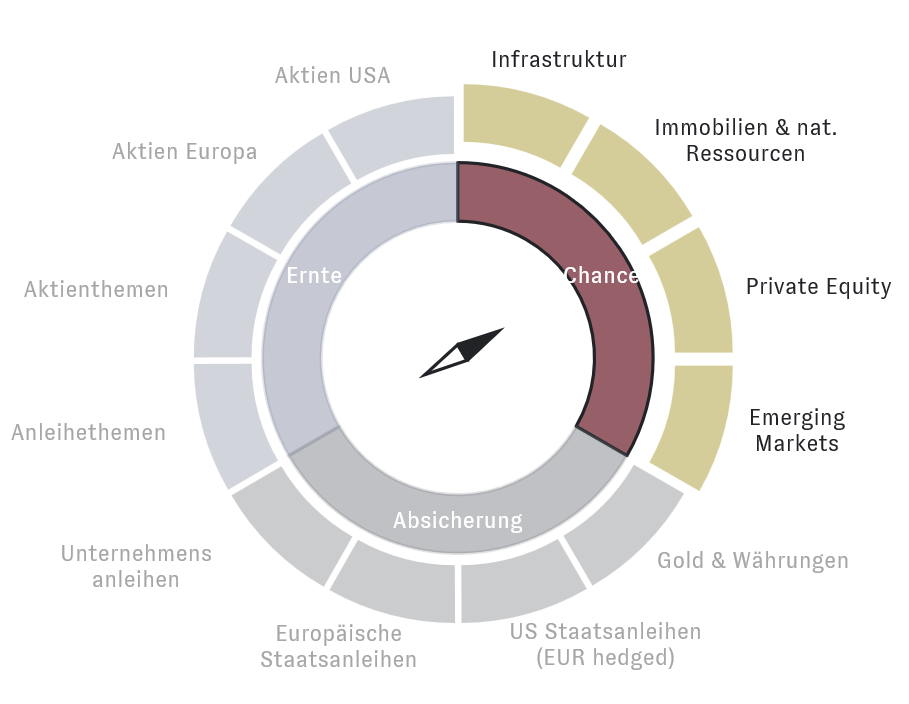
Chance: Unsere Liquid Alternative Strategien
Aus den Bausteinen der Chance ergeben sich unsere Liquid Alternative Strategien. Sie erschließen zusätzliche Renditequellen jenseits der klassischen Anlageklassen. Je nach Strategie unterscheidet sich die Anzahl der eingesetzten Chance-Bausteine: von Strategien basierend auf nur einem Baustein bis hin zur Kombination mehrerer zu einem breit diversifizierten Chance-Portfolio über verschiedene alternative Anlageklassen hinweg.
AURETAS Strategie
Private Equity
Die fokussierte Strategie bildet das Wachstumspotenzial der Private-Equity-Branche (PE) ab und investiert in Unternehmen mit einem herausragenden Track Record in der Kapitalallokation. Durch Investitionen entlang der gesamten Wertschöpfungskette entsteht eine breite Diversifikation über verschiedene Werttreiber im Vergleich zu klassischen PE-Anlagen – bei täglicher Liquidität.
AURETAS Strategie
Aufstrebende Märkte
Die wachstumsorientierte Strategie investiert gezielt in Aktien aus den Schwellenländern und partizipiert am strukturellen Wachstum dieser Volkswirtschaften, das aus der wirtschaftlichen und sozialen Aufholbewegung dieser Länder resultiert. Damit verbunden sind attraktive Renditechancen. Die Umsetzung erfolgt über aktiv gemanagte Fonds und lokale Spezialisten.
AURETAS Strategie
Private Märkte
Die diversifizierte Strategie investiert in die Bausteine Infrastruktur, Immobilien & natürliche Ressourcen sowie Private Equity. Mit einem breit gestreuten Portfolio von Investments, welche von externen Spezialisten gemanagt werden, bietet die Strategie eine robuste effiziente und liquide Möglichkeit für ein Chance-Investment.
AURETAS Strategie
Opportunities
Die breit diversifizierte Strategie kombiniert alle vier Bausteine der Chance und erschließt mehrere alternative Renditequellen. So ermöglicht sie durch die breite Streuung über unterschiedliche Marktsegmente und spezialisierte Manager ein diversifiziertes Chance-Investment mit attraktiven Wachstumsperspektiven.
AURETAS Strategie Infrastruktur
Die aktive Strategie verbindet strukturelles Wachstum mit defensiver Ausrichtung und investiert weltweit in Qualitätsunternehmen der Infrastruktur-Subsektoren Versorger, Transport, Energielogistik und Telekommunikation. Regulierte, inflationsgeschützte Geschäftsmodelle und Wachstumstreiber wie Elektrifizierung, Digitalisierung und Dekarbonisierung ermöglichen planbare, wenig konjunkturabhängige Erträge aus börsentäglich handelbaren Aktien.
Sie benötigen mehr Details?
Unseren AURETAS Navigator können Sie sich über den untenstehenden Link herunterladen. Wenn Sie an weiterführenden Informationen interessiert sind, melden Sie sich gerne bei uns.
„Unser AURETAS
Britta Weidenbach, Managing Partner, CIO, Head of Asset Management
Anlagekompass bietet über verschiedene attraktive Marktsegmente hinweg ein optimal diversifiziertes Anlagekonzept.“
Wichtiger Hinweis: Alle genannten Performancezahlen werden in Euro ausgewiesen, sofern nicht explizit anders angegeben.
Über die Autoren
Das könnte Sie auch interessieren
Unser Investment Manager Christian Hereth, CFA, spricht mit Citywire über die dreistufige Fondsauswahl bei AURETAS, welche Rolle KI künftig im Investmentprozess spielen wird und warum Verkäufe für ihn oft mehr über die Qualität eines Fondsmanagers verraten als Käufe. Nach welchen Kriterien wählen Sie Fonds aus? Zuerst einmal unterscheiden wir zwischen aktiven und passiven Ansätzen und […]
Die jüngste Zinsentscheidung der US-Notenbank (Fed) lag im Rahmen der Markterwartung und war bereits weitgehend in den Kursen eingepreist. Die aktuellen Fed-Dot-Plots, also die individuellen Zinsprojektionen der FOMC-Mitglieder (Federal Open Market Committee), signalisieren für 2026 noch einen weiteren Zinsschritt. Für 2027 werden hingegen keine weiteren Zinssenkungen erwartet. Der Markt preist dagegen bis Ende 2027 bereits […]
Was wir seit Jahren in der Vermögensverwaltung für unsere Mandanten umsetzen, ist jetzt in einem separaten Vehikel gebündelt: Der AURETAS Compass Listed Infrastructure überträgt unsere langjährige Strategie für börsengelistete Infrastrukturunternehmen in einen UCITS-Fonds. Er investiert ausschließlich in Aktien, was börsentägliche Liquidität und Transparenz gewährleistet. Wachstumsorientiert, Inflationsgeschützt und dividendenstark – attraktive Renditechancen treffen auf defensive Qualitäten […]
Rechtlicher Hinweis
Diese Veröffentlichung dient unter anderem als Werbemitteilung. Die in dieser Veröffentlichung enthaltenen Informationen und zum Ausdruck gebrachten Meinungen geben die Einschätzungen von AURETAS zum Zeitpunkt der Veröffentlichung wieder und können sich jederzeit ohne vorherige Ankündigung ändern. Angaben zu in die Zukunft gerichteten Aussagen spiegeln die Zukunftserwartung von AURETAS wider, können aber erheblich von den tatsächlichen Entwicklungen und Ergebnissen abweichen. Für die Richtigkeit und Vollständigkeit kann keine Gewähr übernommen werden. Der Wert jedes Investments kann sinken oder steigen und Sie erhalten möglicherweise nicht den investierten Geldbetrag zurück.
Mit dieser Veröffentlichung wird kein Angebot zum Verkauf, Kauf oder zur Zeichnung von Wertpapieren oder sonstigen Titeln unterbreitet. Die enthaltenen Informationen und Einschätzungen stellen keine Anlageberatung oder sonstige Empfehlung dar. Sie ersetzen unter anderem keine individuelle Anlageberatung.
Diese Veröffentlichung unterliegt urheber-, marken- und gewerblichen Schutzrechten. Eine Vervielfältigung, Verbreitung, Bereithaltung zum Abruf oder Online-Zugänglichmachung (Übernahme in andere Webseite) der Veröffentlichung ganz oder teilweise, in veränderter oder unveränderter Form ist nur nach vorheriger schriftlicher Zustimmung von AURETAS zulässig. Angaben zu historischen Wertentwicklungen sind kein Indikator für zukünftige Wertentwicklungen.